Hướng dẫn cách chuyển người phụ thuộc từ vợ sang chồng online, cách thay đổi thông tin người phụ thuộc, người phụ thuộc giảm trừ gia cảnh bao nhiêu tiền
I. Quy định về người phụ thuộc mới nhất
1. Mức giảm trừ người phụ thuộc 2026 là bao nhiêu?
Theo Khoản 1 và Khoản 3 Điều 10 Luật Thuế thu nhập cá nhân 2025, việc giảm trừ gia cảnh đối với người phụ thuộc được thực hiện theo nguyên tắc sau:
- Mỗi người phụ thuộc chỉ được tính mức giảm trừ 1 lần cho người nộp thuế trong cùng 1 năm tính thuế;
- Mức giảm trừ gia cảnh người phụ thuộc được áp dụng như sau:
- Đối với người nộp thuế: 15.500.000 đồng/tháng (186.000.000 đồng/năm);
- Đối với mỗi người phụ thuộc: 6.200.000 đồng/tháng.
|
Như vậy:
Việc đăng ký người phụ thuộc không đơn thuần là 1 thủ tục hành chính. Đây còn là căn cứ trực tiếp ảnh hưởng đến số thuế TNCN phải nộp của người lao động.
|
2. 1 người phụ thuộc được đăng ký cho mấy người?
Như Anpha chia sẻ phần trên, mỗi người phụ thuộc chỉ được tính giảm trừ cho 1 người nộp thuế trong 1 năm tính thuế.
Ví dụ:
Anh A và chị B là vợ chồng, có 1 người con đủ điều kiện đăng ký làm người phụ thuộc. Trong cùng 1 năm tính thuế, 2 vợ chồng không được cùng đăng ký giảm trừ gia cảnh cho người con này, cụ thể:
- Anh A: Đăng ký giảm trừ cho con từ tháng 1 - tháng 12;
- Chị B: Đồng thời đăng ký giảm trừ cho chính người con này từ tháng 1 - tháng 12.
Việc cả 2 cùng kê khai sẽ phát sinh tình trạng 1 người phụ thuộc được tính giảm trừ 2 lần. Khi đó, hệ thống thuế sẽ từ chối phê duyệt hồ sơ quyết toán thuế TNCN của cả 2 người cho đến khi khắc phục sai sót. Đồng thời, khi người vợ/chồng bị loại bỏ quyền giảm trừ:
- Sẽ bị tính lại thu nhập chịu thuế;
- Có thể phải nộp bổ sung thuế và tiền nộp phạt do trước đó đã tính giảm trừ sai.
3. Khi nào cần chuyển người phụ thuộc?
Trên thực tế, việc thay đổi người phụ thuộc thường phát sinh khi thu nhập của vợ/chồng thay đổi.
Ví dụ:
Tháng 01/2026, con đang là người phụ thuộc của chồng. Đến tháng 06/2026, chồng nghỉ việc và vợ muốn chuyển con sang làm người phụ thuộc của mình. Khi đó:
- Theo quy định, việc chuyển đổi người phụ thuộc chỉ có hiệu lực áp dụng từ năm tính thuế tiếp theo (tức là năm 2027);
- Người chồng sẽ tính giảm trừ đến hết tháng 12/2026 và người vợ bắt đầu được tính giảm trừ từ tháng 01/2027.
II. Quy trình chuyển người phụ thuộc từ người này sang người khác
Quy trình chuyển người phụ thuộc có thể thực hiện theo trình tự: Chốt thời điểm chuyển → Người cũ báo giảm → Người mới đăng ký → Kiểm tra kết quả.
Cụ thể từng bước như sau:
➧ Bước 1: Chốt thời điểm chuyển đổi NPT.
Đây là bước nên thực hiện trước khi kê khai, cần xác định rõ thời điểm chuyển người phụ thuộc. Cụ thể, 2 bên cần thống nhất:
- Người cũ được tính giảm trừ đến thời điểm nào?
- Người mới bắt đầu tính giảm trừ từ thời điểm nào?
Việc xác định rõ các mốc thời gian này giúp tránh tình trạng 1 người phụ thuộc bị tính giảm trừ trùng cho 2 người nộp thuế trong cùng năm tính thuế.
➧ Bước 2: Người cũ báo giảm người phụ thuộc.
Người nộp thuế hiện đang đăng ký người phụ thuộc thực hiện thủ tục thay đổi thông tin và kê khai thời điểm kết thúc giảm trừ gia cảnh.
➧ Bước 3: Người mới đăng ký người phụ thuộc.
Sau khi hoàn tất thủ tục báo giảm, người nộp thuế mới tiến hành đăng ký người phụ thuộc và kê khai thời điểm bắt đầu tính giảm trừ gia cảnh. Người nộp thuế có thể tự thực hiện thủ tục hoặc ủy quyền cho doanh nghiệp, tổ chức trả thu nhập đăng ký theo quy định.
➧ Bước 4: Kiểm tra kết quả.
Việc hồ sơ được gửi thành công chưa đồng nghĩa thủ tục đã hoàn tất. Sau khi nộp, người nộp thuế nên kiểm tra trạng thái xử lý để bảo đảm:
- Người cũ đã ghi nhận kết thúc giảm trừ;
- Người mới đã được ghi nhận đăng ký người phụ thuộc.
Có thể bạn quan tâm:
>> Thủ tục cắt giảm người phụ thuộc;
>> Cách đăng ký người phụ thuộc;
>> Đăng ký người phụ thuộc giảm trừ gia cảnh.
III. Hướng dẫn thay đổi người phụ thuộc online
1. Người nộp thuế cũ báo giảm người phụ thuộc
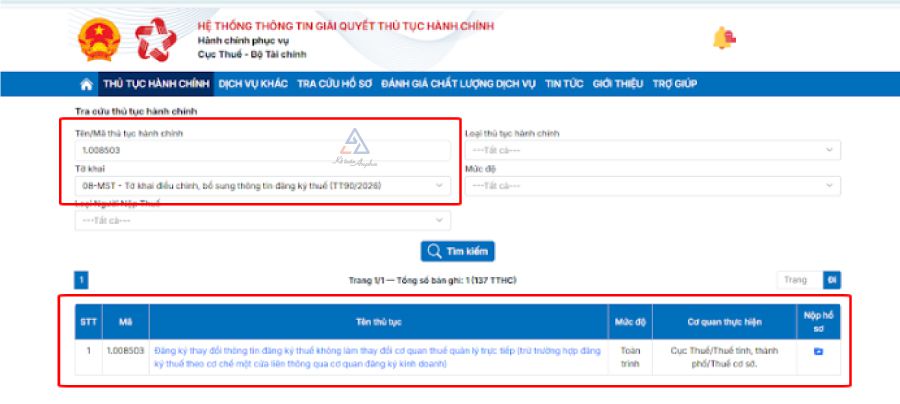
➧ Bước 1: Truy cập Cổng dịch vụ công của Cục Thuế.
Truy cập Hệ thống thông tin giải quyết thủ tục hành chính của Cục Thuế (Thuế điện tử mới) theo đường link https://dichvucong.gdt.gov.vn/tthc/homelogin và đăng nhập tài khoản cá nhân, sau đó:
- Tìm thủ tục hành chính 1.008503;
- Chọn tờ khai 08-MST - Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế theo Thông tư 90/2026/TT-BTC;
- Nhấn “Tìm kiếm” → Chọn “Nộp hồ sơ”.
>> TẢI MIỄN PHÍ: Tờ khai điều chỉnh thông tin đăng ký thuế mẫu số 08-MST.
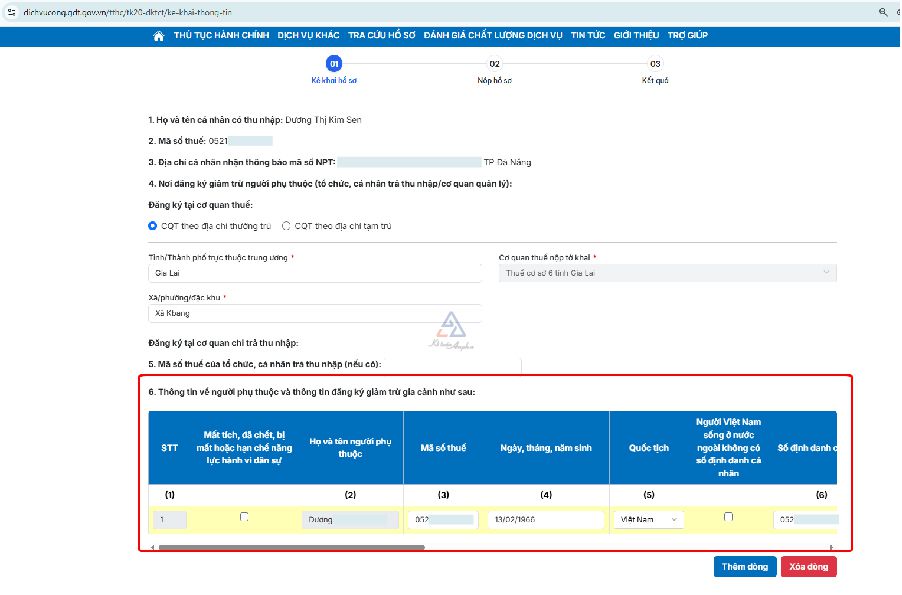
➧ Bước 2: Kê khai thay đổi thông tin người phụ thuộc trên mẫu 20-ĐK-TCT.
Sau khi chọn “Nộp hồ sơ”, thực hiện kê khai thông tin thay đổi của NPT theo mẫu 20-ĐK-TCT:
- Kiểm tra và xác nhận thông tin của người nộp thuế;
- Chọn cơ quan thuế đăng ký theo địa chỉ thường trú hoặc tạm trú;
- Tại mục 6, nhập thông tin người phụ thuộc và thông tin đăng ký giảm trừ gia cảnh;
- Nếu có nhiều người phụ thuộc, chọn “Thêm dòng” để bổ sung thông tin;
- Khai chính xác thời điểm kết thúc tính giảm trừ đối với người phụ thuộc.
>> TẢI MIỄN PHÍ: Tờ khai đăng ký thuế mẫu số 20-ĐK-TCT.
➧ Bước 3: Hoàn thành kê khai.
Sau khi điền đầy đủ thông tin, kiểm tra lại nội dung đã nhập → Nhập mã Captcha → Chọn “Nộp tờ khai”.
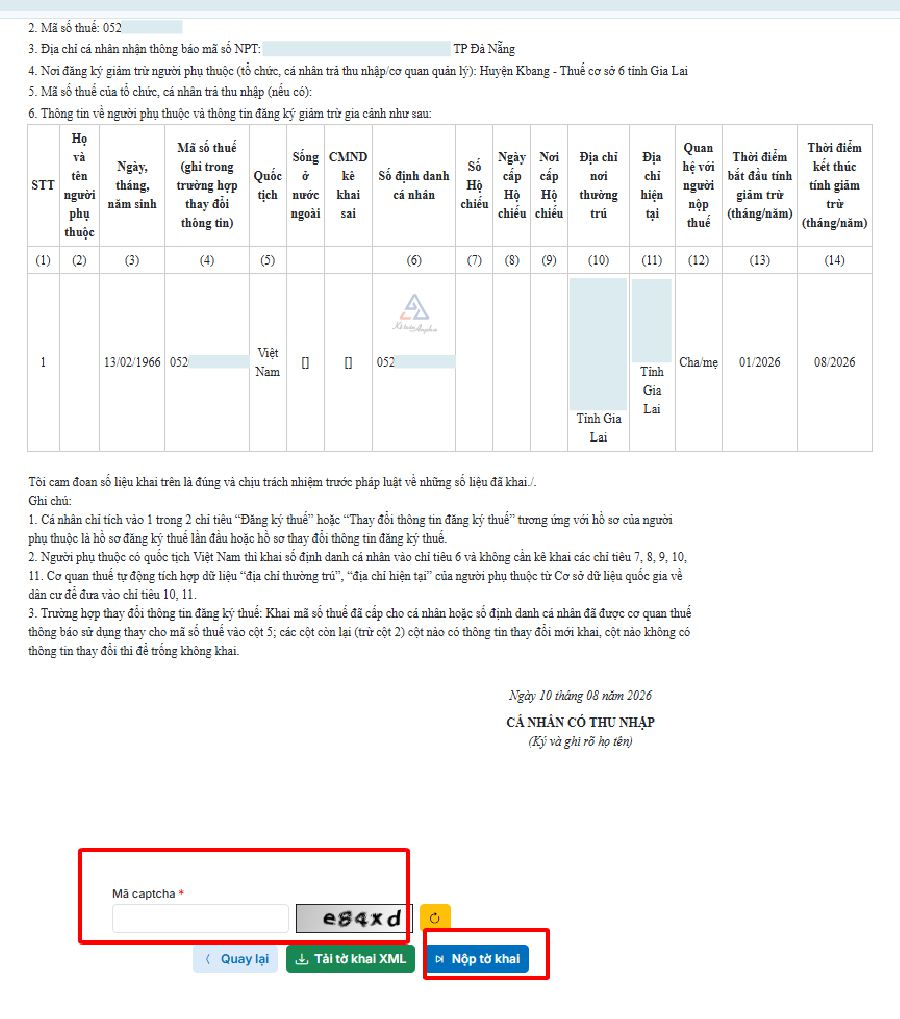
➧ Bước 4: Nộp hồ sơ.
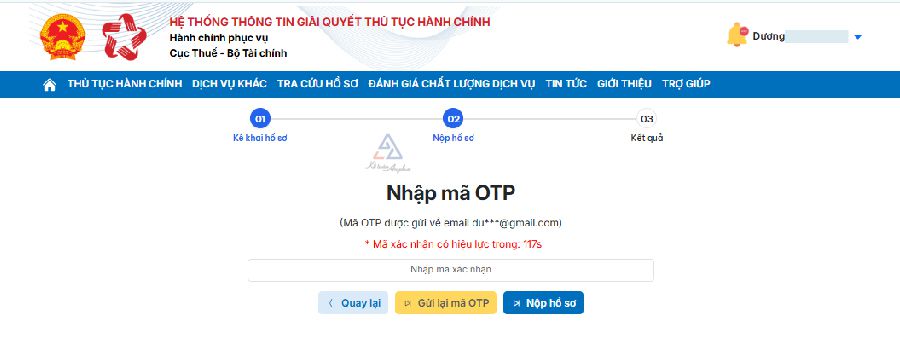
Nhập mã OTP → Kiểm tra thông tin → Chọn “nộp hồ sơ” để hoàn tất thủ tục.
2. Người nộp thuế còn lại đăng ký tăng người phụ thuộc
Sau khi người nộp thuế cũ hoàn tất thủ tục báo giảm, người nộp thuế mới có thể thực hiện đăng ký người phụ thuộc để được tính giảm trừ gia cảnh theo 1 trong các phương thức sau:
Cách 1: Thay đổi người phụ thuộc trên Dịch vụ công
➧ Bước 1 - Bước 3: Thực hiện các thao tác tương tự quy trình báo giảm người phụ thuộc đã hướng dẫn ở trên.
Lưu ý:
Khi kê khai, người nộp thuế cần xác định và nhập chính xác thời điểm bắt đầu tính giảm trừ gia cảnh, đồng thời đảm bảo:
- Không trùng với thời gian mà người phụ thuộc đang được tính giảm trừ cho người nộp thuế khác;
- Áp dụng cho kỳ tính thuế năm tiếp theo.
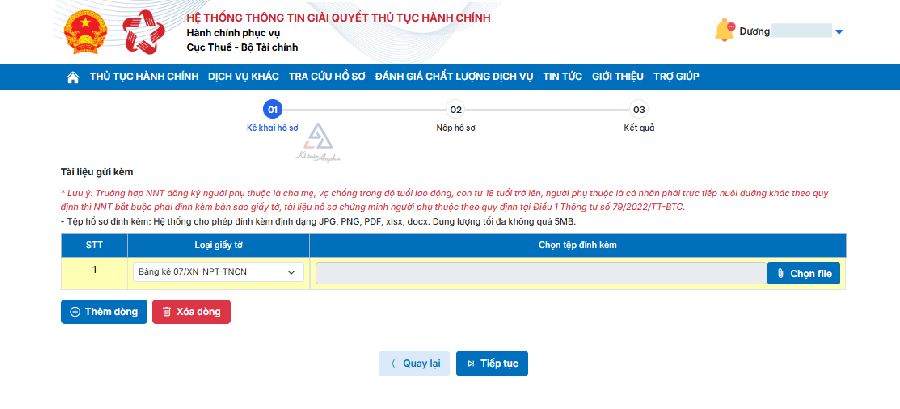
➧ Bước 4: Đính kèm hồ sơ.
Tải lên các giấy tờ, tài liệu liên quan theo yêu cầu của hệ thống để hoàn thiện hồ sơ đăng ký.
➧ Bước 5: Kiểm tra và nộp hồ sơ.
Kiểm tra lại toàn bộ thông tin đã kê khai → Nhập mã OTP để xác thực → Chọn “Nộp hồ sơ” để hoàn tất thủ tục.
Cách 2: Thay đổi người phụ thuộc trên eTax Mobile
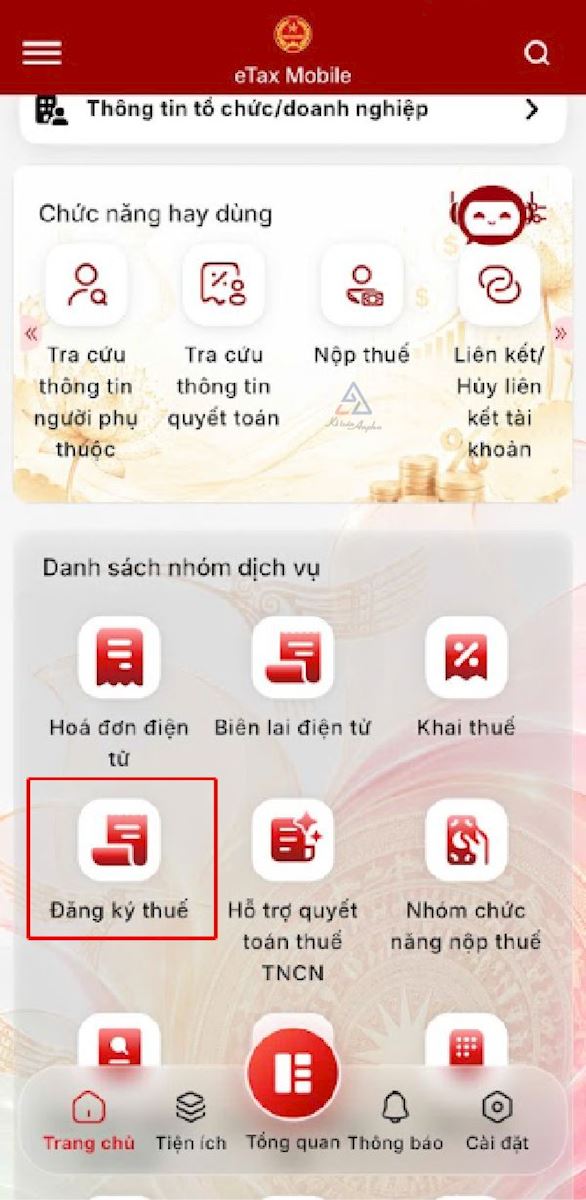
➧ Bước 1: Truy cập chức năng đăng ký thuế.
Đăng nhập ứng dụng eTax Mobile → Chọn “Đăng ký thuế” để bắt đầu thực hiện thủ tục.
➧ Bước 2: Chọn thủ tục đăng ký.
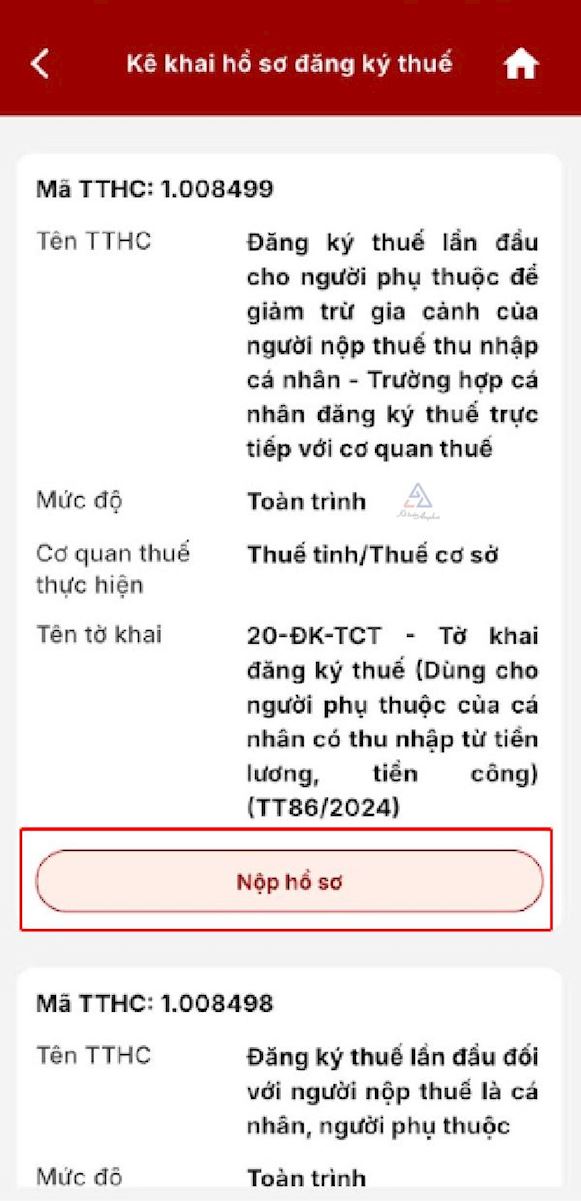
Chọn “Kê khai hồ sơ đăng ký thuế” → Chọn “Mã TTHC 1.008499” → Chọn “Nộp hồ sơ” để tiếp tục thực hiện đăng ký.
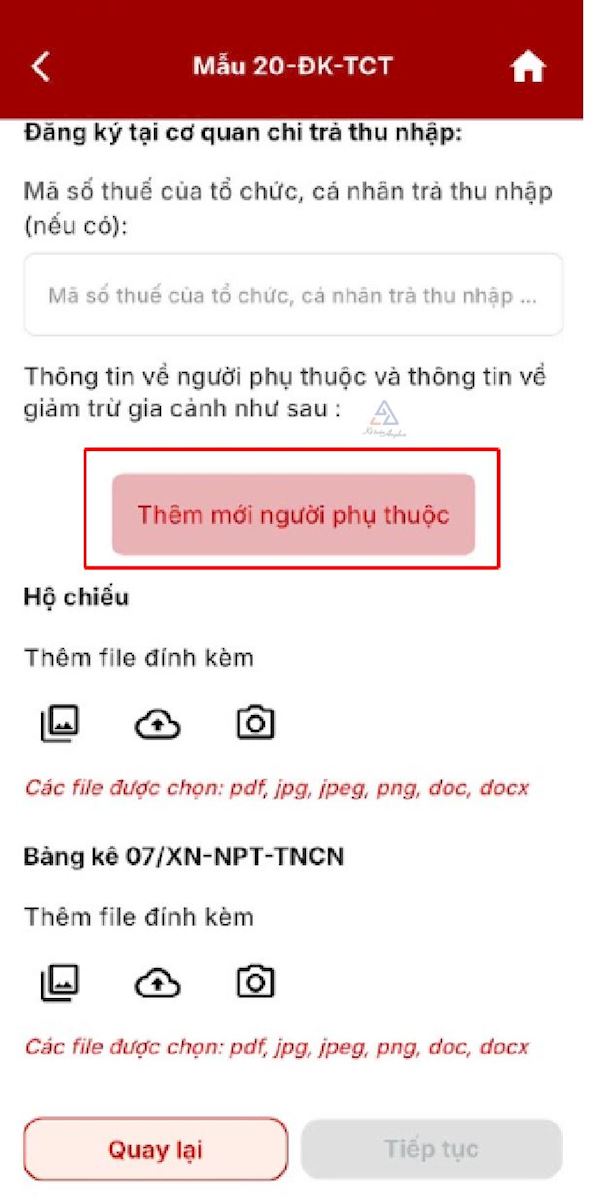
➧ Bước 3: Thêm người phụ thuộc.
Chọn “Thêm mới người phụ thuộc” để bắt đầu nhập thông tin đăng ký.
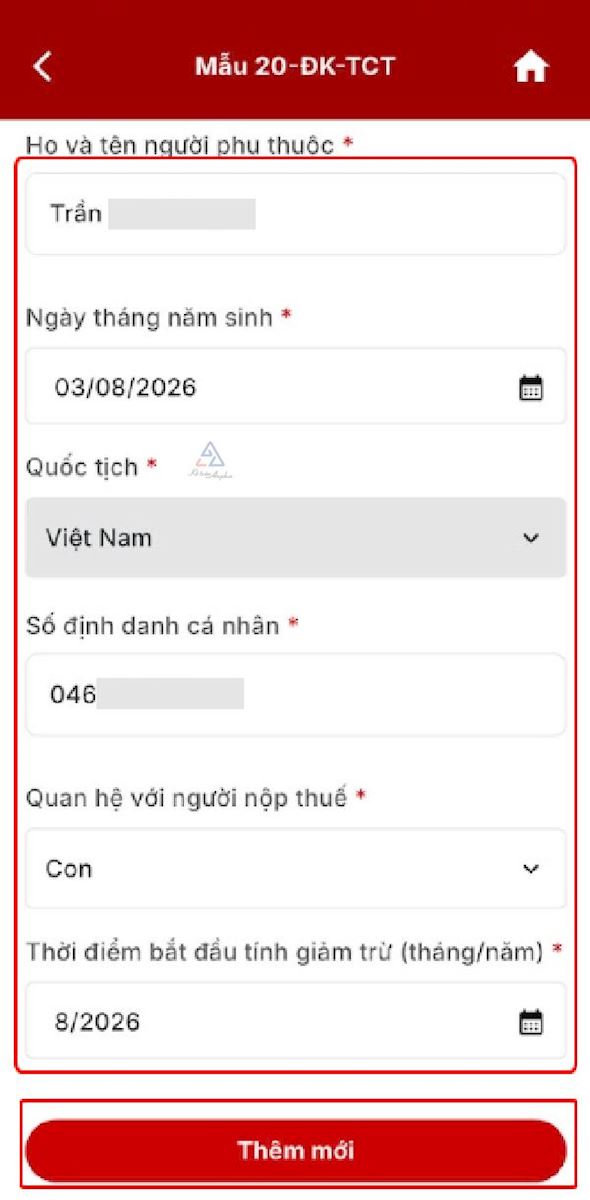
➧ Bước 4: Kê khai thông tin người phụ thuộc.
Điền đầy đủ thông tin người phụ thuộc theo yêu cầu → Nhập mã Captcha → Chọn “Thêm mới”.
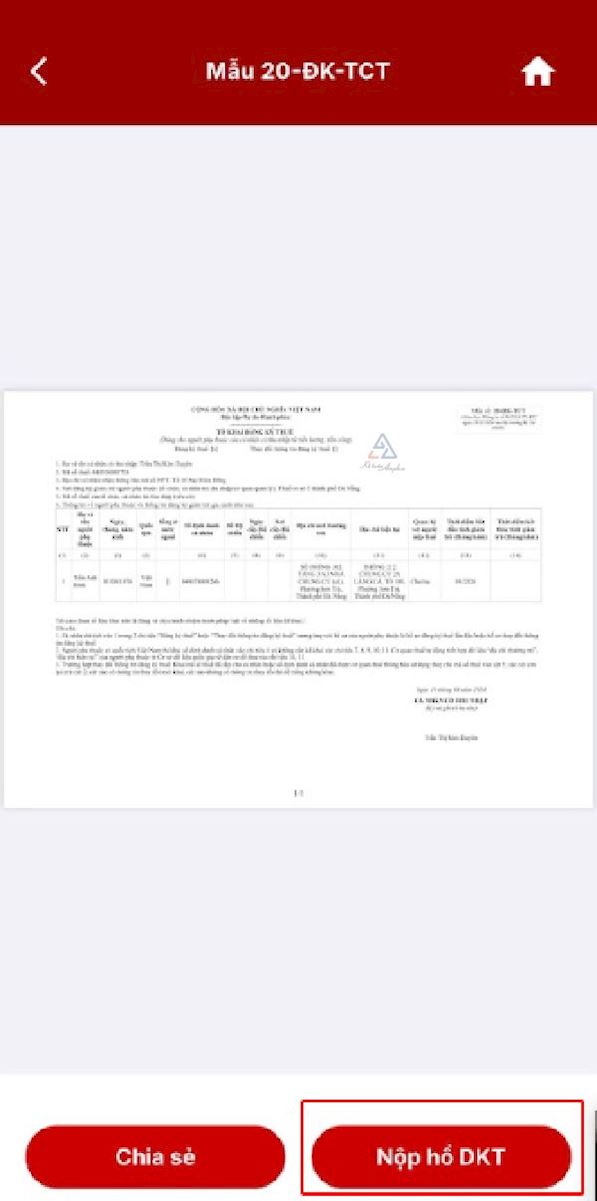
➧ Bước 5: Kiểm tra và hoàn tất đăng ký.
Kiểm tra lại thông tin đã kê khai → Nhập mã OTP để xác thực → Chọn “Nộp tờ khai” để hoàn tất đăng ký người phụ thuộc.
>> Có thể bạn quan tâm: Cách đăng ký người phụ thuộc trên eTax Mobile.
Cách 3: Đăng ký người phụ thuộc thông qua tổ chức chi trả thu nhập
Trường hợp không tự thực hiện thủ tục, cá nhân có thể ủy quyền cho doanh nghiệp hoặc tổ chức trả thu nhập đăng ký người phụ thuộc.
Dưới đây là các bước Anpha hướng dẫn doanh nghiệp đăng ký người phụ thuộc trên Dịch vụ công.
➧ Bước 1: Chuẩn bị và gửi hồ sơ cho doanh nghiệp.
Người lao động chuẩn bị các giấy tờ cần thiết và nộp cho doanh nghiệp, gồm:
- Văn bản ủy quyền đăng ký thuế theo mẫu số 41/UQ-ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC;
- Bản sao giấy tờ của người phụ thuộc theo quy định như: giấy khai sinh, CCCD hoặc giấy tờ hợp pháp khác;
- Hồ sơ, tài liệu chứng minh người phụ thuộc đủ điều kiện giảm trừ gia cảnh, nếu thuộc trường hợp phải chứng minh.
>> TẢI MIỄN PHÍ: Văn bản ủy quyền đăng ký thuế mẫu số 41/UQ-ĐKT.
➧ Bước 2: Doanh nghiệp lập hồ sơ đăng ký.
- Doanh nghiệp tiếp nhận hồ sơ, văn bản ủy quyền và thông tin người phụ thuộc do người lao động cung cấp;
- Lập tờ khai đăng ký thuế mẫu số 20-ĐK-TH-TCT.
>> TẢI MIỄN PHÍ: Tờ khai đăng ký thuế mẫu số 20-ĐK-TCT.
➧ Bước 3: Nộp hồ sơ đăng ký.
Doanh nghiệp nộp hồ sơ đăng ký người phụ thuộc trực tuyến qua hệ thống kê khai thuế hoặc Cổng thông tin điện tử của cơ quan thuế theo quy định.
Lưu ý:
Khi chuyển người phụ thuộc sang người nộp thuế khác, cần xác định chính xác tháng kết thúc giảm trừ của người cũ và tháng bắt đầu giảm trừ của người mới để tránh tình trạng cùng 1 người phụ thuộc được tính giảm trừ cho 2 người trong cùng thời kỳ.
IV. Các lỗi thường gặp khi làm thủ tục chuyển người phụ thuộc
Khi thực hiện chuyển người phụ thuộc, người nộp thuế cần chú ý 1 số lỗi thường gặp dưới đây để tránh kê khai sai thông tin, sai thời điểm hoặc phát sinh dữ liệu trùng lặp:
➧ Lỗi 1: Người mới đăng ký khi người cũ chưa hoàn tất báo giảm.
Việc đăng ký người phụ thuộc cho người mới khi người cũ chưa báo giảm có thể khiến thông tin, dữ liệu người phụ thuộc bị trùng. Vì vậy, bạn nên hoàn tất thủ tục báo giảm trước khi thực hiện đăng ký cho người mới.
➧ Lỗi 2: Đăng ký chuyển người phụ thuộc từ người này sang người khác trong cùng năm tính thuế.
Ví dụ:
Tháng 8/2026, người chồng làm thủ tục kết thúc giảm trừ người phụ thuộc và từ tháng 9/2026, người vợ đăng ký giảm trừ cho cùng người phụ thuộc đó. Đây là lỗi phổ biến hay mắc phải.
Theo quy định, trong cùng một năm tính thuế thì một người phụ thuộc chỉ được đăng ký giảm trừ cho một người nộp thuế. Nếu muốn chuyển người phụ thuộc từ chồng sang vợ thì việc thay đổi sẽ được áp dụng từ năm tính thuế tiếp theo.
➧ Lỗi 3: Không kiểm tra kết quả sau khi nộp hồ sơ.
Việc hồ sơ được gửi thành công không đồng nghĩa là thông tin đã được cơ quan thuế ghi nhận. Do vậy, sau khi thực hiện thủ tục, bạn nên kiểm tra trạng thái xử lý để bảo đảm dữ liệu của người phụ thuộc đã được cơ quan thuế ghi nhận.
V. Câu hỏi thường gặp khi chuyển người phụ thuộc giảm trừ gia cảnh
1. Vợ đăng ký giảm trừ cho con từ tháng 1/2026 - 8/2026, chồng đăng ký giảm trừ cho con từ tháng 9/2026 - 12/2026 được không?
Không. Mỗi người phụ thuộc chỉ được tính giảm trừ cho 1 người nộp thuế trong 1 năm tính thuế, không được chia thời gian giảm trừ cho 2 người trong cùng 1 năm.
2. Thời hạn thay đổi thông tin người phụ thuộc là khi nào?
Thời hạn đăng ký thay đổi người phụ thuộc được quy định như sau: Trường hợp thay đổi người nộp thuế đăng ký giảm trừ cho cùng 1 người phụ thuộc, việc thay đổi được áp dụng từ kỳ tính thuế tiếp theo. Người nộp thuế mới cần hoàn tất đăng ký theo đúng thời hạn, chậm nhất ngày 31/12 của năm tính thuế nếu thực hiện thông qua tổ chức trả thu nhập.
3. Chuyển người phụ thuộc có cần đến trực tiếp cơ quan thuế không?
Không. Cá nhân có thể thực hiện thủ tục trực tuyến hoặc ủy quyền cho tổ chức trả thu nhập đăng ký, thay đổi thông tin người phụ thuộc theo quy định.
4. Khi chuyển người phụ thuộc cần kiểm tra những điểm nào?
Khi chuyển người phụ thuộc từ người này sang người khác thì bạn cần kiểm tra kỹ:
- Thời điểm kết thúc giảm trừ của người cũ;
- Thời điểm bắt đầu giảm trừ của người mới;
- Trạng thái xử lý hồ sơ để bảo đảm thông tin được cập nhật chính xác.
Kim Sen - Phòng Kế toán Anpha