Cá nhân cho thuê tài sản dưới 100 triệu có phải kê khai thuế không? Cách tính thuế cho thuê tài sản 2026. Cách kê khai thuế cho thuê tài sản online mới nhất.
I. Căn cứ pháp lý
II. Đối tượng tính thuế cho thuê tài sản
Cá nhân cho thuê tài sản là cá nhân có thu nhập từ việc cho thuê tài sản, bao gồm:
- Cho thuê mặt bằng, cửa hàng, nhà, nhà xưởng, kho bãi không bao gồm dịch vụ lưu trú;
- Cho thuê máy móc, thiết bị, phương tiện vận tải không bao gồm người điều khiển;
- Cho thuê tài sản khác không bao gồm dịch vụ đi kèm.
Lưu ý:
Dịch vụ lưu trú không tính vào hoạt động cho thuê tài sản gồm:
- Cung cấp dịch vụ lưu trú ngắn hạn cho khách du lịch, khách vãng lai khác;
- Cung cấp dịch vụ lưu trú dài hạn không phải là căn hộ cho sinh viên, công nhân và những đối tượng khác;
- Cung cấp cơ sở lưu trú cùng dịch vụ ăn uống hoặc các phương tiện giải trí.
>> Xem thêm: Cho thuê mặt bằng có phải đăng ký kinh doanh không?
III. Doanh thu tính thuế cho thuê tài sản, miễn tính thuế cho thuê tài sản
1. Đối với thuế GTGT và thuế TNCN cho thuê tài sản
Theo Điều 3, Điều 4 Nghị định 68/2026/NĐ-CP (sửa đổi Khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP), cá nhân cho thuê tài sản có doanh thu năm dương lịch (*) từ 1 tỷ đồng trở xuống thì không phải nộp thuế GTGT và thuế TNCN.
(*) Lưu ý:
- Doanh thu cho thuê tính từ ngày 01/01 - 31/12;
- Áp dụng cả trường hợp cho thuê không tròn năm;
- Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp hay không nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.
Ví dụ 1:
Chị Mai có nhà cho thuê (nguyên căn) với thời hạn từ tháng 10/2026 đến tháng 09/2027. Giá cho thuê năm 2026 là 10 triệu đồng/tháng, năm 2027 là 20 triệu đồng/tháng. Vậy trường hợp của chị Mai có phải nộp thuế cho thuê nhà không?
Doanh thu năm 2026 và năm 2027 của chị Mai được xác định như sau:
- Doanh thu năm 2026 (từ 01/10/2026 - 31/12/2026) là 30 triệu đồng/năm < 1 tỷ đồng/năm;
- Doanh thu năm 2027 (từ 01/01/2027 - 30/09/2027) là 180 triệu đồng/năm < 1 tỷ đồng/năm.
Theo đó, chị Mai không phải nộp thuế GTGT và thuế TNCN cho thuê tài sản cho cả năm 2026 và năm 2027.
Ví dụ 2:
Ông B cho công ty X thuê nhà xưởng thời hạn từ 01/01/2026 đến 31/12/2028 với giá thuê là 96 triệu đồng/năm. Tổng tiền thuê nhà 3 năm là 288 triệu đồng, đã được thanh toán hết ngay từ lần đầu ký hợp đồng. Trong trường hợp này, ông B có phải nộp thuế cho thuê tài sản không?
Doanh thu cho thuê tài sản của ông B được xác định như sau:
- Doanh thu năm 2026 (từ 01/01/2026 đến 31/12/2026) của ông B là 96 triệu đồng/năm < 1 tỷ đồng/năm ➜ Ông B không phải nộp thuế TNCN và thuế GTGT cho hoạt động cho thuê tài sản;
- Tương tự cho doanh thu năm 2027 (từ 01/01/2027 đến 31/12/2027) và doanh thu năm 2028 (từ 01/01/2028 đến 31/12/2028) ông B cũng không phải nộp thuế TNCN và thuế GTGT cho hoạt động cho thuê tài sản.
Ví dụ 3:
Ông B cho công ty X thuê nhà làm văn phòng công ty với thời hạn từ 01/07/2026 đến 30/06/2029 và số tiền cho thuê là 1,2 tỷ đồng/năm. Toàn bộ tiền thuê nhà đã được thanh toán hết ngay từ lần đầu ký hợp đồng với số tiền là 3,6 tỷ đồng. Trong trường hợp này, ông B có phải nộp thuế GTGT, thuế TNCN cho hoạt động cho thuê tài sản không?
Doanh thu cho thuê tài sản của ông B được xác định như sau:
- Doanh thu năm 2026 (từ 01/07/2026 đến 31/12/2026) của ông B là 600 triệu đồng/năm < 1 tỷ đồng/năm ➜ Ông B không phải kê khai và nộp thuế TNCN, thuế GTGT;
- Doanh thu năm 2027 (từ 01/01/2027 đến 31/12/2027) của ông B là 1,2 tỷ đồng/năm > 1 tỷ đồng/năm ➜ Ông B phải kê khai và nộp thuế TNCN, thuế GTGT cho thuê tài sản tương ứng với doanh thu cho thuê tài sản;
- Doanh thu năm 2028 (từ 01/01/2028 đến 31/12/2028) của ông B là 1.2 tỷ đồng/năm > 1 tỷ đồng/năm ➜ Ông B phải kê khai và nộp thuế TNCN, thuế GTGT cho thuê tài sản tương ứng với doanh thu cho thuê tài sản;
- Doanh thu năm 2029 (từ 01/01/2029 - 30/06/2029) của ông B là 600 triệu đồng/năm < 1 tỷ đồng/năm ➜ Ông B không phải kê khai và nộp thuế TNCN, thuế GTGT.
Như vậy, ông B không phải nộp thuế TNCN và thuế GTGT năm 2026 và năm 2029, nhưng phải nộp đầy đủ 2 loại thuế này cho năm 2027 và năm 2028.
Tham khảo thêm:
>> Các khoản miễn thuế TNCN;
>> Thu nhập chịu thuế TNCN là gì;
>> Những hộ kinh doanh được miễn thuế 2026 cần phải làm gì.
2. Đối với thuế môn bài cho thuê tài sản
Theo quy định cũ tại Khoản 1 Điều 3 Nghị định 139/2016/NĐ-CP thì cá nhân hoạt động sản xuất, kinh doanh có doanh thu hàng năm từ 100 triệu đồng trở xuống được miễn nộp lệ phí môn bài.
Tuy nhiên, theo Khoản 7 Điều 10 Nghị quyết 198/2025/QH15, từ ngày 01/01/2026 chính thức bỏ lệ phí môn bài. Theo đó, kể từ năm 2026, cá nhân cho thuê tài sản không phải nộp lệ phí môn bài bất kể doanh thu bao nhiêu.
IV. Cách tính thuế cho thuê tài sản mới nhất 2026
1. Cách xác định doanh thu tính thuế cho thuê tài sản 2026
➤ Xác định doanh thu tính thuế
- Doanh thu tính thuế được xác định từ thời điểm bắt đầu thời hạn cho thuê của từng kỳ thanh toán hoặc khai thuế theo năm dương lịch;
- Doanh thu tính thuế GTGT và thuế TNCN đối với cá nhân cho thuê tài sản là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của các khoản tiền sau:
- Số tiền bên thuê trả từng kỳ theo hợp đồng thuê trong kỳ tính thuế;
- Các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN).
- Trường hợp bên đi thuê tài sản trả tiền trước cho nhiều năm:
- Bên cho thuê phải khai thuế, nộp thuế luôn cho toàn bộ doanh thu đối với lần thanh toán trả trước đó;
- Số thuế phải nộp một lần là tổng số thuế phải nộp của các năm dương lịch được tính theo quy định.
➤ Thời điểm ghi nhận doanh thu
- Thời điểm ghi nhận doanh thu được xác định từ thời điểm bắt đầu thời hạn cho thuê của từng kỳ thanh toán hoặc khai thuế theo năm dương lịch;
- Cá nhân có thể khai thuế theo từng hợp đồng hoặc khai thuế cho nhiều hợp đồng trên một tờ khai nếu tài sản cho thuê nằm ở địa bàn có cùng cơ quan thuế quản lý.
Tham khảo thêm:
>> Cách xác định doanh thu tính thuế hộ kinh doanh và cá nhân kinh doanh;
>> Cách tính thuế cho thuê tài sản;
>> 12 quy định thuế mới nhất - từ ngày 01/07/2026.
2. Tỷ lệ thuế GTGT, thuế TNCN cho thuê tài sản tính trên doanh thu
|
Danh mục nghề nghiệp
|
Tỷ lệ % thuế GTGT
|
Thuế suất thuế TNCN
|
|
Cho thuê tài sản gồm:
- Cho thuê mặt bằng, cửa hàng, nhà, nhà xưởng, kho bãi trừ dịch vụ lưu trú
- Cho thuê máy móc thiết bị, phương tiện vận tải không bao gồm người điều khiển
- Cho thuê tài sản khác không bao gồm dịch vụ
|
5%
|
5%
|
Tham khảo thêm:
>> Khác nhau giữa tỷ lệ tính thuế và thuế suất thuế GTGT;
>> Mức thuế suất áp dụng với hộ kinh doanh cá thể;
>> Đối tượng chịu thuế suất thuế GTGT 5%.
3. Doanh thu được trừ để xác định doanh thu tính thuế cho thuê tài sản
- Nếu có nhiều bất động sản cho thuê, cá nhân được trừ 1 tỷ đồng trước khi tính thuế TNCN. Áp dụng đối với 1 hoặc 1 số hợp đồng tùy cá nhân lựa chọn, nhưng tổng số được trừ tối đa là 1 tỷ đồng/năm;
- Nếu hợp đồng được chọn chưa trừ hết mức 1 tỷ đồng thì có thể tiếp tục trừ phần còn lại vào doanh thu của các hợp đồng khác cho đến khi đủ 1 tỷ đồng;
- Trường hợp bên đi thuê kê khai và nộp thuế thay:
- Hợp đồng cho thuê phải ghi rõ nội dung kê khai, nộp thuế thay và số tiền được trừ khi tính thuế TNCN;
- Nếu hợp đồng được chọn chưa trừ đủ 1 tỷ đồng thì có thể tiếp tục trừ phần còn lại vào doanh thu của các hợp đồng khác cho đến khi đủ 1 tỷ đồng.
Lưu ý:
Để doanh nghiệp được tính chi phí thuê nhà vào chi phí được trừ thì cần có đủ các hồ sơ sau:
- Hợp đồng thuê nhà;
- Chứng từ thanh toán tiền thuê;
- Tờ khai và giấy nộp tiền thuế cho thuê tài sản.
4. Công thức tính thuế cho thuê tài sản
|
Số thuế GTGT phải nộp
|
=
|
Doanh thu
|
x
|
5%
|
|
Số thuế TNCN phải nộp
|
=
|
(Doanh thu
|
-
|
1 tỷ)
|
x
|
5%
|
Tùy theo thỏa thuận giữa các bên trong hợp đồng mà trách nhiệm kê khai và nộp tiền sẽ khác nhau, cụ thể là trong một số trường hợp như sau:
|
STT
|
Nội dung
|
Trường hợp 1
|
Trường hợp 2
|
|
1
|
Giá thuê trên HĐ
|
1.200.000.000
|
1.200.000.000
|
|
2
|
Giá thuế trên HĐ
|
Giá thuê bao gồm thuế
|
Giá thuê bao gồm thuế nhưng bên thuê nhà nộp thuế thay chủ nhà
|
|
3
|
Bên chịu thuế
|
Bên cho thuê
|
Bên cho thuê
|
|
4
|
Doanh thu tính thuế GTGT
|
1.200.000.000
|
1.200.000.000
|
|
5
|
Tỷ lệ thuế GTGT
|
5%
|
5%
|
|
6
|
Thuế GTGT phải nộp
|
60.000.000
|
60.000.000
|
|
7
|
Doanh thu tính thuế TNCN
|
200.000.000
|
200.000.000
|
|
8
|
Thuế suất thuế TNCN
|
5%
|
5%
|
|
9
|
Thuế TNCN phải nộp
|
10.000.000
|
10.000.000
|
|
10
|
Tổng tiền thuế chủ nhà phải nộp trong kỳ
|
70.000.000
|
70.000.000
|
|
11
|
Tổng chi phí thuê của DN (bao gồm tiền thuế nếu có)
|
1.200.000.000
|
1.200.000.000
|
Đvt: Đồng
|
STT
|
Nội dung
|
Trường hợp 3
|
Trường hợp 4
|
|
1
|
Giá thuê trên HĐ
|
1.200.000.000
|
1.200.000.000
|
|
2
|
Giá thuế trên HĐ
|
Giá thuê chưa bao gồm thuế
|
Giá thuê đã bao gồm thuế TNCN, chưa bao gồm thuế GTGT
|
|
3
|
Bên chịu thuế
|
Bên thuê
|
Cả 2 bên
|
|
4
|
Doanh thu tính thuế GTGT
|
1.200.000.000/0.9 = 1.333.333.333
|
1.200.000.000/0.95 = 1.263.157.895
|
|
5
|
Tỷ lệ thuế GTGT
|
5%
|
5%
|
|
6
|
Thuế GTGT phải nộp
|
66.666.667
|
63.157.895
|
|
7
|
Doanh thu tính thuế TNCN
|
333.333.333
|
200.000.000
|
|
8
|
Thuế suất thuế TNCN
|
5%
|
5%
|
|
9
|
Thuế TNCN phải nộp
|
16.666.667
|
10.000.000
|
|
10
|
Tổng tiền thuế chủ nhà phải nộp trong kỳ
|
0
|
10.000.000
|
|
11
|
Tổng chi phí thuê của DN (bao gồm tiền thuế nếu có)
|
1.283.333.334
|
1.263.157.895
|
Đvt: Đồng
5. Ví dụ tính thuế cho thuê tài sản
Ví dụ 4:
Anh Long ký hợp đồng với công ty X cho thuê nhà làm văn phòng từ 01/08/2026 đến 31/07/2028 với giá thuê đã bao gồm thuế là 90 triệu đồng/tháng.
Như vậy, bên cho thuê là anh Long có trách nhiệm kê khai và tính nộp thuế cho thuê tài sản. Các khoản thuế anh Long phải nộp các năm như sau:
➤ Trường hợp công ty X thanh toán tiền thuê theo kỳ thanh toán (theo tháng hoặc theo quý):
- Năm 2026 (từ 01/08/2026 đến 31/12/2026) doanh thu là 450 triệu đồng < 1 tỷ đồng nên anh Long không phải nộp thuế GTGT, thuế TNCN;
- Năm 2027 (từ 01/01/2027 đến 31/12/2027) doanh thu là 1.08 tỷ đồng > 1 tỷ đồng:
- Thuế GTGT phải nộp: 1.08 tỷ x 5% = 54 triệu đồng;
- Thuế TNCN phải nộp: (1.08 tỷ - 1 tỷ) x 5% = 4 triệu đồng.
- Năm 2028 (từ 01/01/2028 đến 31/07/2028) doanh thu là 630 triệu đồng < 1 tỷ đồng nên anh Long không phải nộp thuế GTGT, thuế TNCN.
➤ Trường hợp công ty X thanh toán tiền thuê cho toàn bộ thời gian thuê 1 lần là 2,16 tỷ đồng thì năm 2028, anh Long tính số thuế phải nộp phát sinh tương ứng cho từng năm, cụ thể:
- Thuế GTGT phải nộp: 1.08 tỷ x 5% = 54 triệu đồng;
- Thuế TNCN phải nộp: (1.08 tỷ - 1 tỷ) x 5% = 4 triệu đồng.
Ví dụ 5:
Năm 2026, chị Hòa có 2 căn nhà đang cho thuê ở 2 địa chỉ khác nhau. Trong đó, một căn ở phường Bình Lợi Trung với giá cho thuê là 30 triệu đồng/tháng và một căn khác ở phường Hòa Hưng với giá cho thuê là 80 triệu đồng/tháng. Theo hợp đồng, trách nhiệm nộp thuế thuộc về chị Hòa. Vậy, trong trường hợp này, chị Hòa phải xác định và nộp thuế như thế nào?
Doanh thu cho thuê tài sản của chị Hòa năm 2026 tại 2 nơi:
- Phường Bình Lợi Trung: 30 triệu x 12 = 360 triệu đồng;
- Phường Hòa Hưng: 80 triệu x 12 = 960 triệu đồng.
Tổng doanh thu cho thuê tài sản của chị Hòa năm 2026 là 360 triệu + 960 triệu = 1.32 tỷ đồng > 1 tỷ đồng/năm nên chị Hòa phải kê khai, nộp thuế TNCN và thuế GTGT đối với hoạt động cho thuê tài sản.
Giả sử chị Hòa chọn nhà ở phường Bình Lợi Trung để áp dụng mức trừ 1 tỷ đồng trước khi tính thuế TNCN thì:
- Doanh thu cho thuê nhà ở phường Bình Lợi Trung được trừ toàn bộ 360 triệu đồng;
- Phần giảm trừ còn lại là 1 tỷ - 360 triệu = 640 triệu đồng được trừ tiếp vào doanh thu nhà ở phường Hòa Hưng.
Theo đó, chị Hòa kê khai và nộp số thuế như sau:
- Tại Thuế cơ sở 14 quản lý thuế khu vực phường Bình Lợi Trung:
- Thuế GTGT: 360 triệu x 5% = 18 triệu đồng;
- Thuế TNCN: Không nộp.
- Tại Thuế cơ sở 10 quản lý thuế khu vực phường Hòa Hưng:
- Thuế GTGT: 960 triệu x 5% = 48 triệu đồng;
- Thuế TNCN: (960 triệu - 640 triệu) x 5% = 16 triệu đồng.
6. Thời hạn kê khai thuế cho thuê tài sản và thời hạn nộp tờ khai thuế cho thuê tài sản
Bên cho thuê có thể lựa chọn kê khai 1 lần hoặc hoặc 2 lần/năm như sau:
- Kê khai 1 lần/năm: Chậm nhất là ngày 31/01 của năm dương lịch tiếp theo;
- Kê khai 2 lần/năm:
- Lần 1: Chậm nhất là ngày 31/07 của năm kê khai;
- Lần 2: Chậm nhất là ngày 31/01 của năm dương lịch tiếp theo.
- Nộp thuế chậm nhất vào ngày cuối cùng của hạn kê khai thuế.
Lưu ý:
Trường hợp có khai thuế bổ sung thì nộp chậm nhất vào ngày cuối cùng của hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót.
>> Tham khảo thêm: Thời hạn nộp tờ khai thuế, báo cáo thuế theo quý & theo tháng.
7. Hồ sơ khai thuế cho thuê tài sản, tờ khai thuế cho thuê tài sản
7.1. Tờ khai thuế cho thuê tài sản là bất động sản
➤ Trường hợp bên cho thuê trực tiếp kê khai:
Hồ sơ khai thuế cho thuê tài sản đối với cá nhân trực tiếp kê khai gồm:
- Tờ khai thuế cho thuê tài sản - Mẫu số 01/BĐS;
- Phụ lục bảng kê chi tiết tài sản cho thuê - Mẫu 01BK-BĐS.
>> TẢI MIỄN PHÍ: Hồ sơ cá nhân khai thuế cho thuê bất động sản.
➤ Trường hợp bên thuê kê khai thuế cho thuê tài sản thay chủ nhà, chủ tài sản:
7.2. Tờ khai đối với hoạt động cho thuê tài sản không phải bất động sản
Tùy vào mức doanh thu mà chủ tài sản chuẩn bị tờ khai tương ứng.
7.3. Nơi nộp hồ sơ khai thuế cho thuê tài sản
Bạn nộp hồ sơ khai thuế cho thuê tài sản tại cơ quan thuế trực tiếp quản lý bất động sản cho thuê.
V. Hướng dẫn kê khai thuế cho thuê tài sản online 2026
1. Đối với cá nhân cho thuê tài sản chưa có mã số thuế TNCN cho thuê tài sản
Trước tiên, cá nhân phải đăng ký mã số thuế TNCN theo 2 cách sau:
- Cách 1: Làm tờ khai đăng ký thuế mẫu 05-ĐK-TCT ban hành kèm Thông tư 90/2026/TT-BTC, nộp trực tiếp cho cơ quan thuế nơi cá nhân cư trú;
- Cách 2: Đăng ký online trên Cổng dịch vụ công thuế nhà nước.
Tham khảo thêm:
>> Cách đăng ký mã số thuế cá nhân - Mẫu 05-ĐK-TCT;
>> Cách đăng ký mã số thuế cá nhân lần đầu trên dịch vụ công;
>> Tờ khai đăng ký thuế mẫu số 05-ĐK-TCT - Tải miễn phí.
2. Đối với cá nhân đã có mã số thuế thu nhập cá nhân cho thuê tài sản
Cá nhân đó sẽ phải đăng ký cấp mã số thuế cho hoạt động cho thuê tài sản.
Hiện tại có 2 cách đăng ký mã số thuế cho thuê tài sản:
- Cách 1: Nộp tờ khai mẫu số 03-ĐK-TCT trực tiếp cho cơ quan thuế;
- Cách 2: Đăng ký mã số thuế online trên Cổng dịch vụ công thuế nhà nước.
Tham khảo thêm:
>> Cách ghi tờ khai đăng ký thuế - Mẫu số 03-ĐK-TCT;
>> Cách đăng ký mã số thuế cho thuê tài sản - Online và trực tiếp.
>> Tờ khai đăng ký thuế mẫu 03-ĐK-TCT - Tải miễn phí.
3. Hướng dẫn khai thuế cho thuê tài sản trên dịch vụ công
3.1. Cách khai thuế cho thuê tài sản không phải bất động sản
Trường hợp tài sản cho thuê không phải bất động sản thì mình thực hiện khai thuế như đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể như sau:
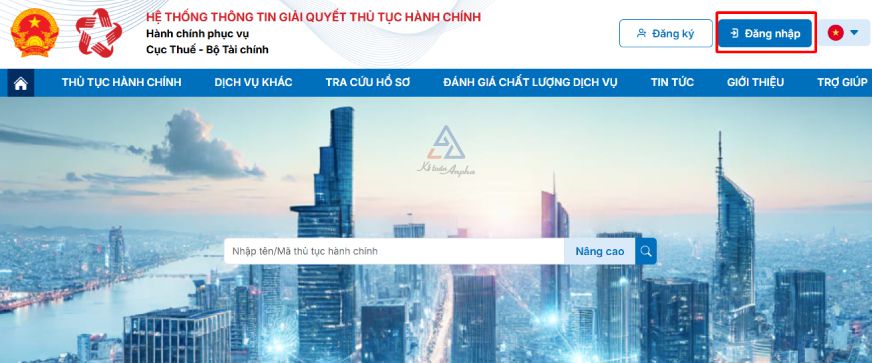
➤ Bước 1: Người nộp thuế đăng nhập vào trang https://dichvucong.gdt.gov.vn/;
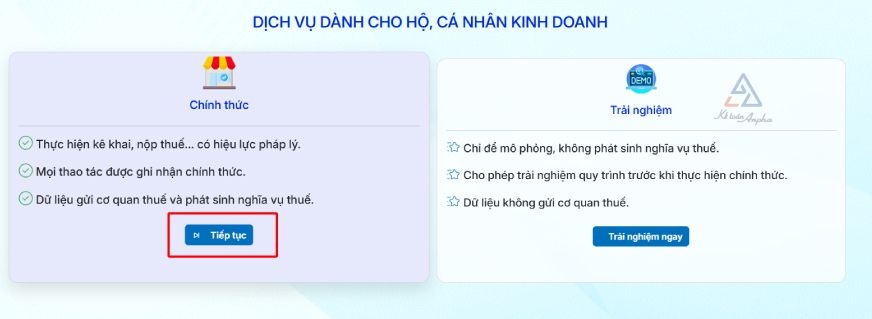
➤ Bước 2: Chọn “Hộ, cá nhân kinh doanh” ➜ tại mục “Chính thức” bấm “Tiếp tục”;
➤ Bước 3: Tại mục “Khai thuế”, tùy mức doanh thu mà bạn chọn thủ tục kê khai tương ứng:
- Chọn “Kê khai đối với hộ, cá nhân kinh doanh” nếu doanh thu trên 1 tỷ đồng/năm;
- Chọn “Thông báo doanh thu/Tờ khai năm/Đề nghị hoàn” nếu doanh thu từ 1 tỷ đồng/năm trở xuống.
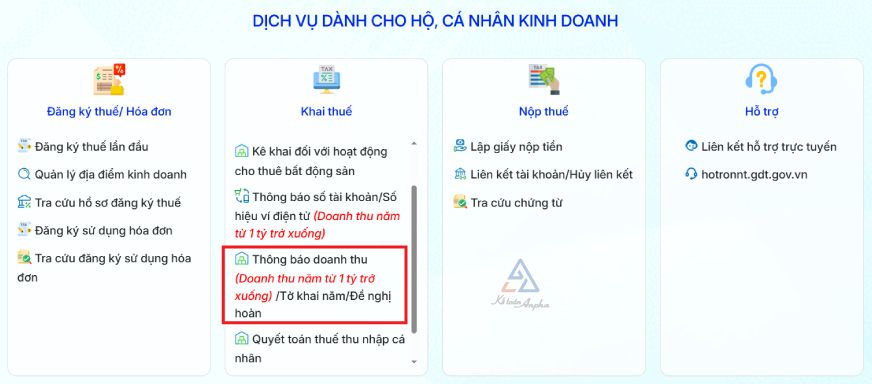
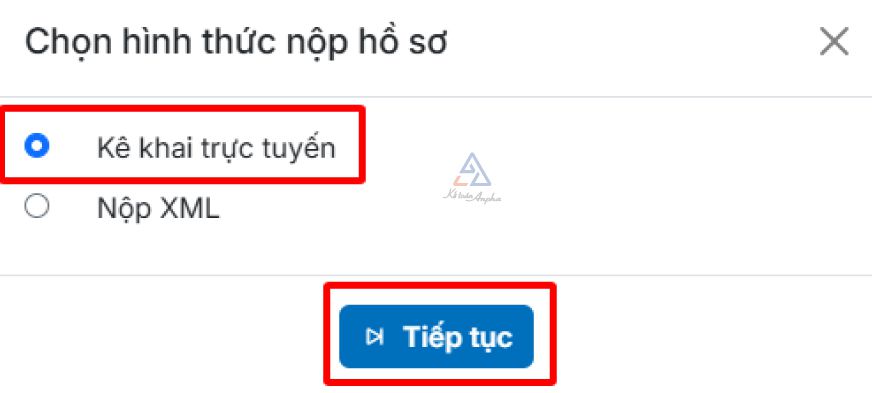
Tại đây, bạn chọn “Kê khai trực tuyến” ➜ bấm “Tiếp tục”.
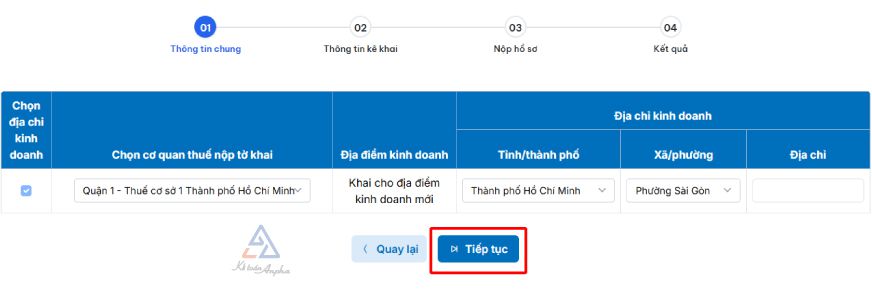
➤ Bước 4: Tại đây bạn điền thông tin cơ quan thuế nộp tờ khai và địa chỉ kinh doanh;
➤ Bước 5: Điền các thông tin theo yêu cầu trên màn hình và bấm “Tiếp tục”;
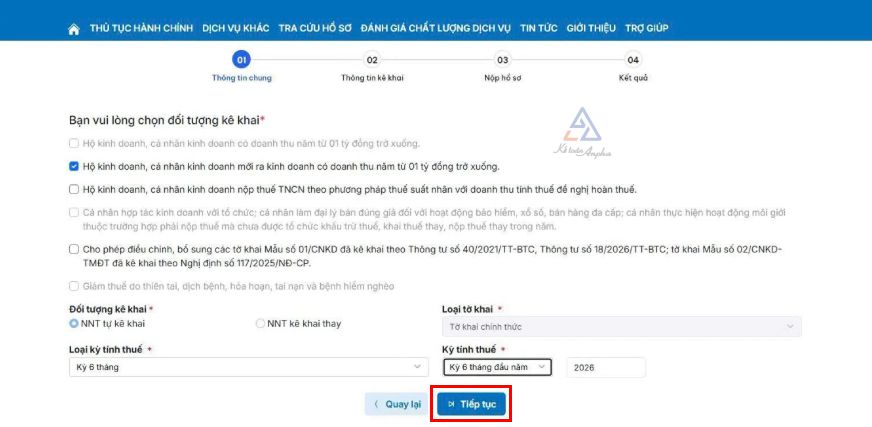
Tại đây, bạn nhấn “Tiếp tục”;
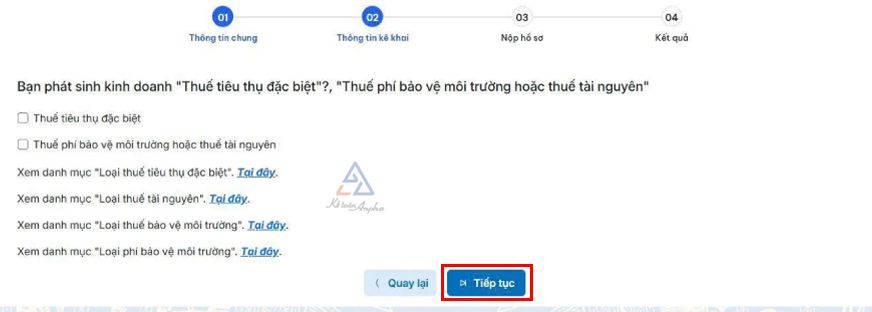
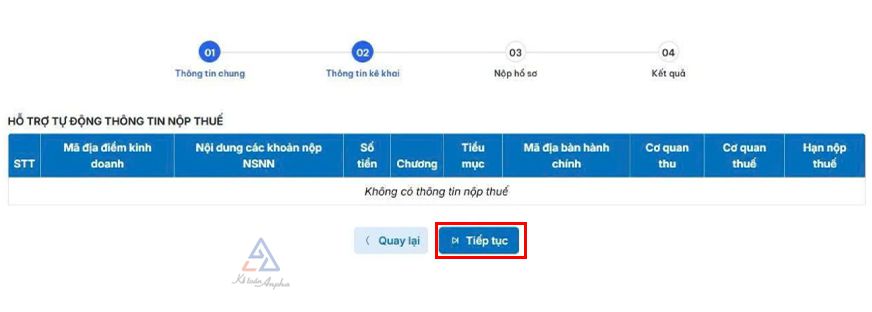
Trường hợp doanh thu dưới 1 tỷ, hệ thống sẽ hiện thông báo như hình bên dưới, bạn nhấn “Tiếp tục”;
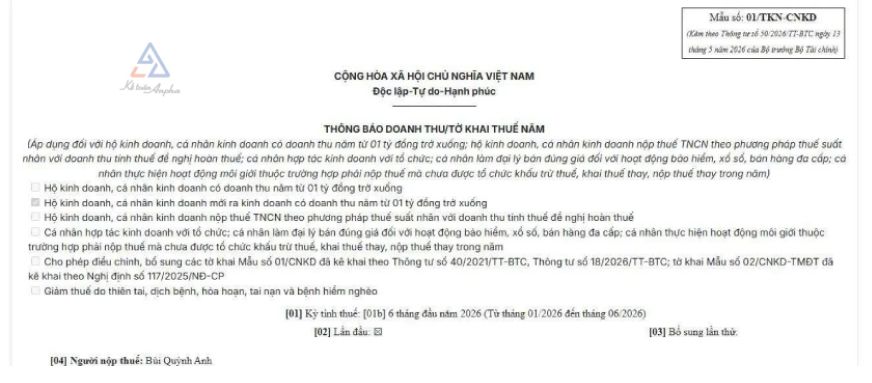
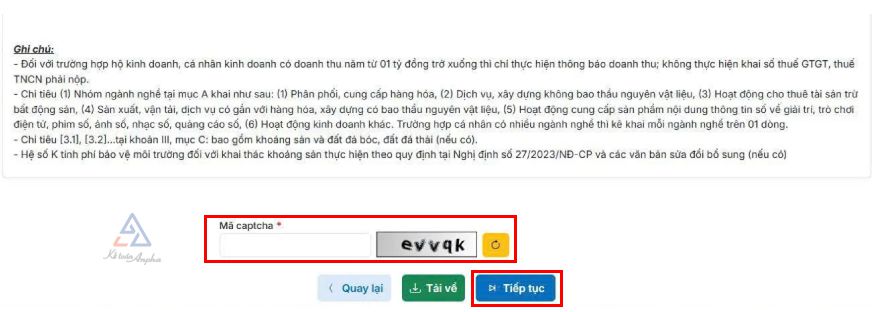
➤ Bước 6: Kiểm tra lại tờ khai, sau đó nhập mã captcha và bấm “Tiếp tục”;
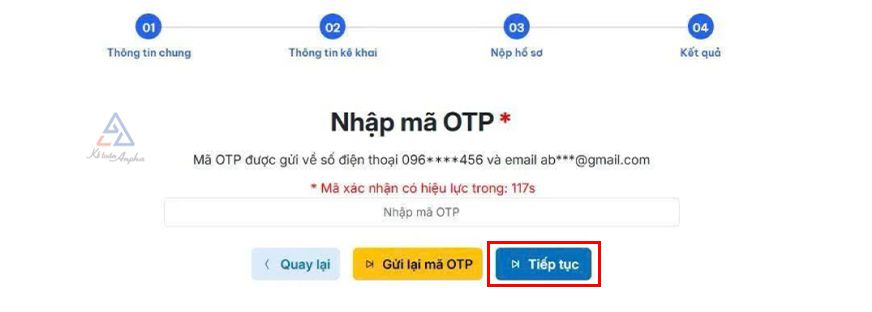
➤ Bước 7: Nhập mã OTP gửi về email và bấm “Tiếp tục” để hoàn tất kê khai.
3.2. Hướng dẫn khai thuế cho thuê bất động sản 2026
Đối với tài sản cho thuê là bất động sản thì bạn thực hiện khai thuế theo các bước sau:
➤ Bước 1: Đăng nhập vào trang https://dichvucong.gdt.gov.vn/ ➜ chọn “Hộ, cá nhân kinh doanh” ➜ tại mục “Chính thức” bấm “Tiếp tục” (thực hiện tương tự bước 1 và bước 2 kê khai thuế cho thuê tài sản không phải BĐS);
➤ Bước 2: Tại mục “Khai thuế” chọn “Kê khai thuế đối với hoạt động cho thuê bất động sản”;
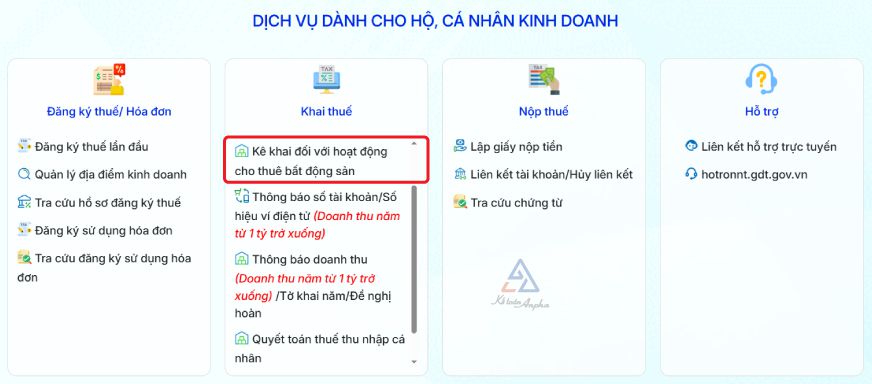
➤ Bước 3: Tại đây, bạn điền thông tin địa điểm kinh doanh và bấm “Tiếp tục”;
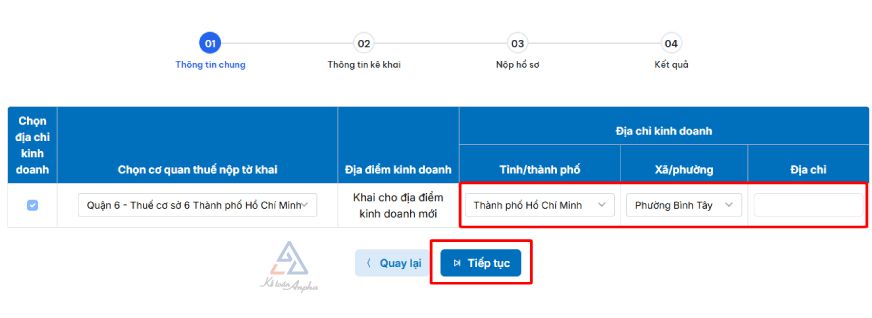
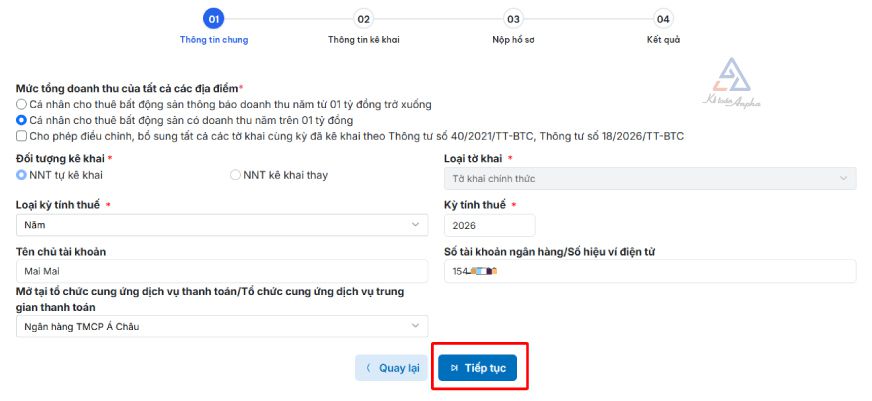
➤ Bước 4: Điền các thông tin chung sau đây và bấm “Tiếp tục”:
- Tổng mức doanh thu của tất cả địa điểm;
- Loại kỳ tính thuế, kỳ tính thuế;
- Tên chủ tài khoản, số tài khoản và ngân hàng thanh toán.
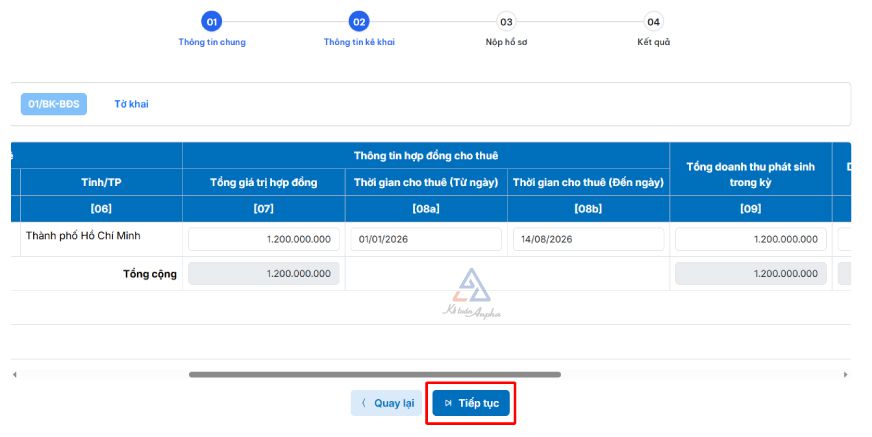
➤ Bước 5: Nhập chính xác các thông tin trên hợp đồng thuê sau đây và bấm tiếp tục:
- Tổng giá thuê trên hợp đồng;
- Thời gian thuê;
- Doanh thu thực tế trong kỳ.
Sau đó hệ thống sẽ tự động điền số thuế GTGT và thuế TNCN phải nộp. Bạn kiểm tra lại và bấm “Tiếp tục”.
➤ Bước 6: Kiểm tra lại thông tin đã kê khai và bấm “Tiếp tục”;
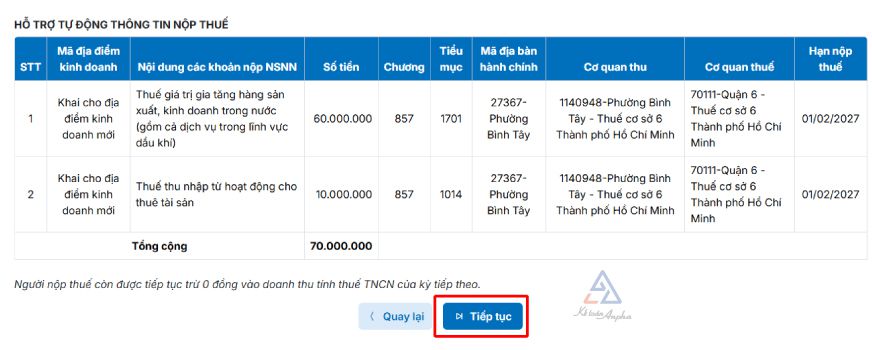
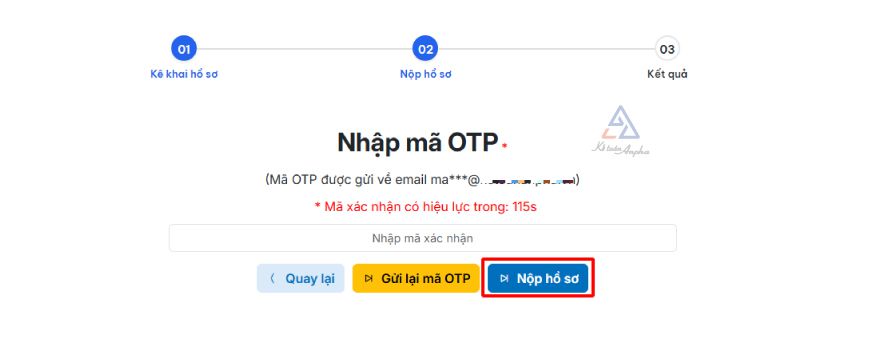
➤ Bước 7: Nhập mã OTP được gửi về email và bấm “Nộp hồ sơ” để hoàn tất đăng ký.
Tham khảo thêm:
>> Cách kê khai thuế cho thuê nhà online trên dịch vụ công;
>> Cách khai thuế cho thuê nhà trên eTax Mobile.
-----
Bạn lưu ý, bất kể doanh thu bao nhiêu, có phát sinh số thuế phải nộp hay không thì cá nhân cho thuê tài sản vẫn phải thực hiện kê khai doanh thu cho cơ quan thuế theo đúng quy định.
Trường hợp bạn vẫn còn loay hoay chưa biết cần kê khai bao nhiêu và chuẩn bị hồ sơ như thế nào, hãy cân nhắc sử dụng dịch vụ khai thuế cho thuê tài sản của Anpha. Anpha sẽ hỗ trợ bạn xác định chính xác nghĩa vụ thuế và thực hiện hồ sơ kê khai đầy đủ, đúng hạn.
Chi tiết dịch vụ như sau:
- Phí dịch vụ: Từ 900.000 đồng/lần kê khai/hợp đồng;
- Thông tin khách hàng cần cung cấp gồm:
- MST cá nhân kinh doanh hoặc giấy phép hộ kinh doanh;
- Bản sao hợp đồng thuê tài sản, phụ lục hợp đồng cho thuê tài sản.
>> Tham khảo thêm: Dịch vụ kê khai thuế cho thuê tài sản - Cho cá nhân, hộ kinh doanh
Gọi cho chúng tôi theo số 0901 042 555 (Miền Bắc) - 0939 356 866 (Miền Trung) - 0902 602 345 (Miền Nam) để được hỗ trợ.