Hướng dẫn doanh nghiệp kê khai thuế cho thuê tài sản thay chủ nhà online. Hướng dẫn kê khai mẫu 01/TCKT và cách tính thuế cho thuê nhà, cho thuê tài sản
Để hỗ trợ doanh nghiệp kê khai thuế cho thuê nhà thay chủ nhà, Kế toán Anpha hướng dẫn chi tiết quy trình kê khai và nộp mẫu tờ khai 01/TCKT trực tuyến trên Cổng dịch vụ công của Tổng cục Thuế theo quy định hiện hành.
I. Hướng dẫn doanh nghiệp kê khai thuế cho thuê tài sản thay chủ nhà 2026
➧ Bước 1: Đăng nhập Cổng DVC Tổng cục Thuế
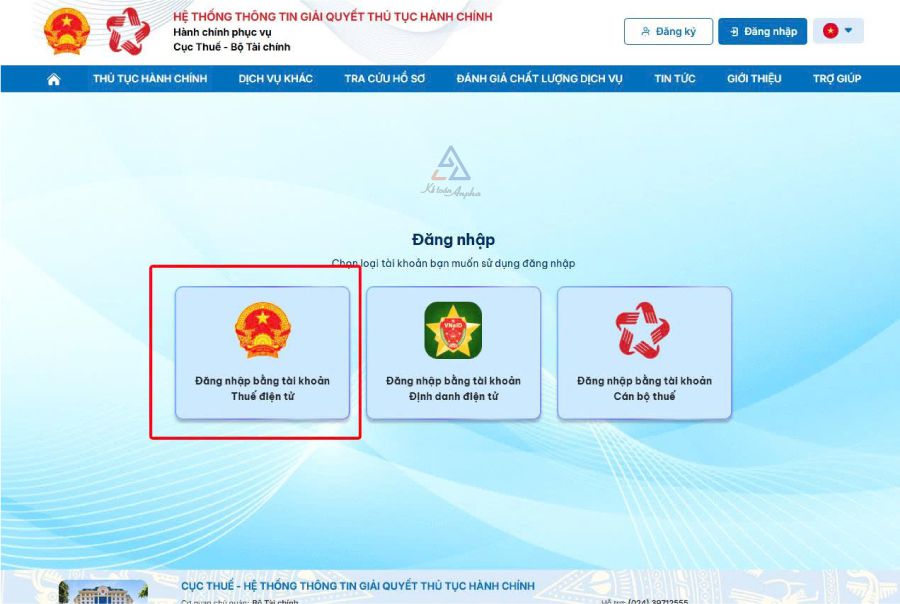
Truy cập vào Cổng dịch vụ công của Tổng cục Thuế và chọn “Đăng nhập” → “Đăng nhập bằng tài khoản thuế điện tử”.
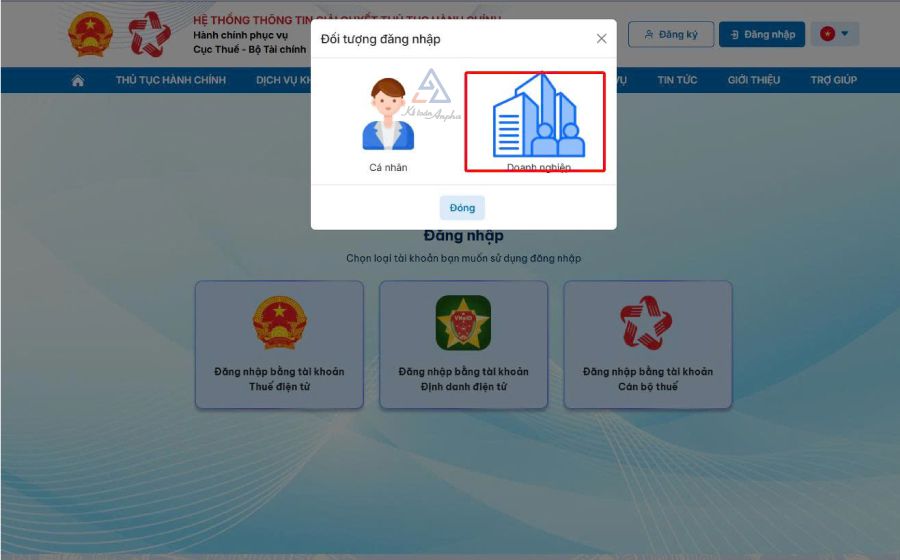
Tại mục “Đối tượng đăng nhập”, chọn “Doanh nghiệp”.
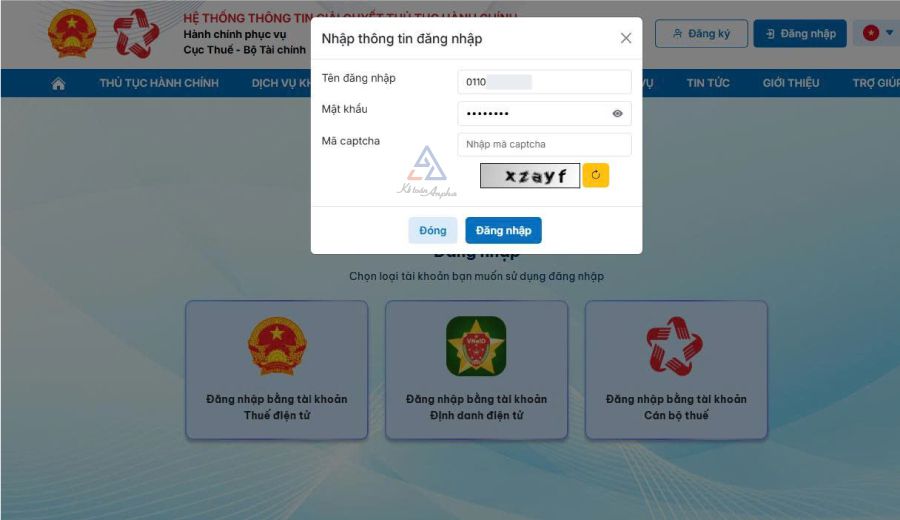
Sau đó điền tên đăng nhập là MST, mật khẩu và mã captcha, nhấn chọn “Đăng nhập” để đăng nhập hệ thống.
➧ Bước 2: Chọn tờ khai và nhập thông tin hành chính
Tại giao diện chính, chọn “Thủ tục hành chính” → Nhập mã tờ khai “01/TCKT - Tờ khai thuế của tổ chức khai thay” vào ô tìm kiếm.
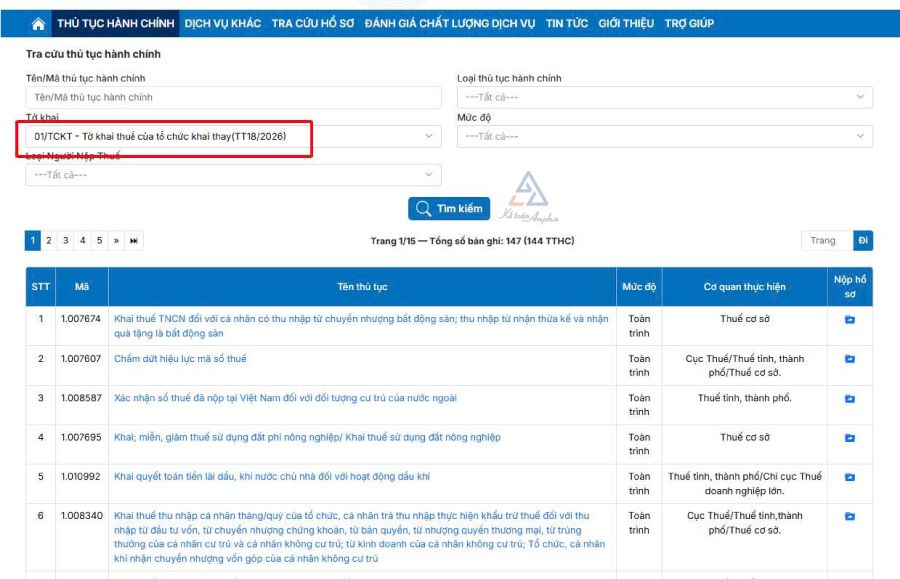
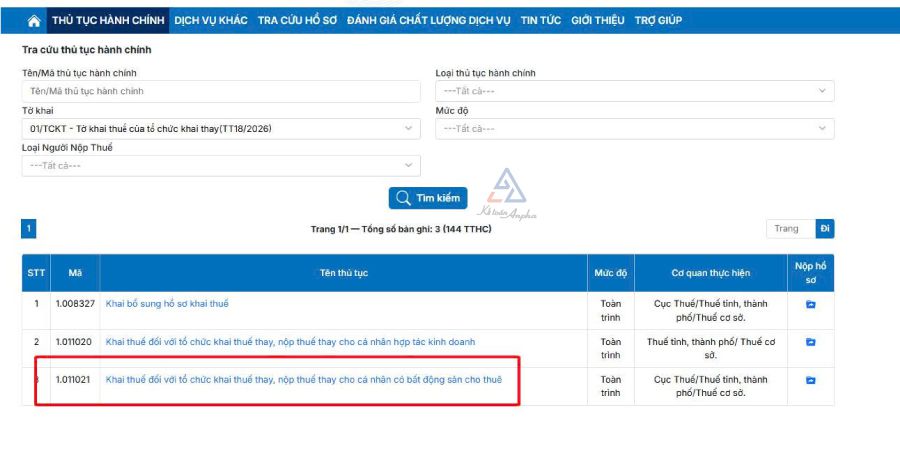
Nhấn “Tìm kiếm” → Chọn thủ tục hành chính mã 1.011021 → Chọn biểu tượng mũi tên tại mục “Nộp hồ sơ”.
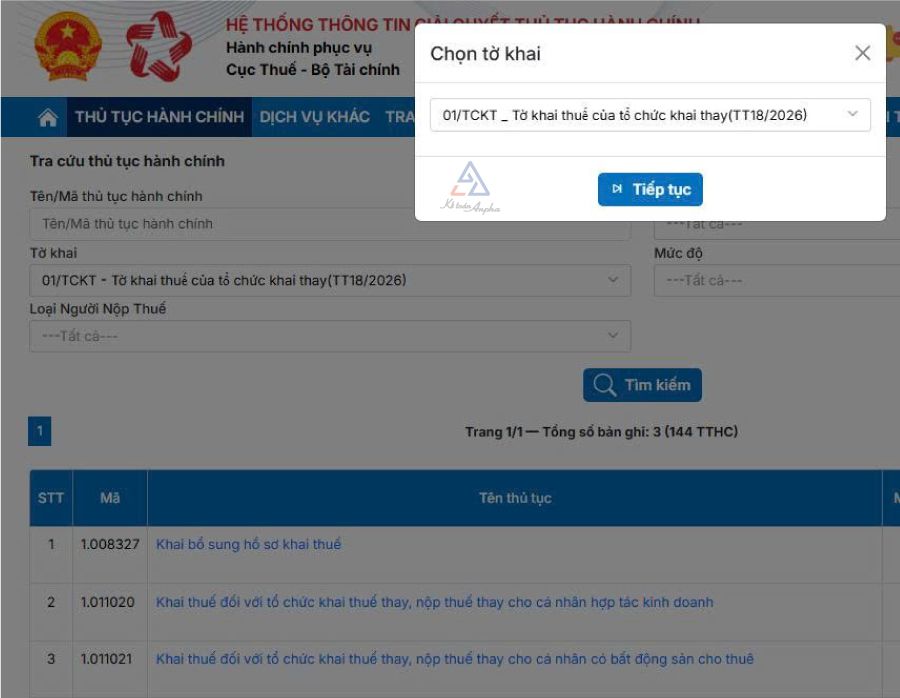
Khi hệ thống hiển thị giao diện chọn tờ khai, mẫu 01/TCKT sẽ được mặc định → Nhấn “Tiếp tục”.
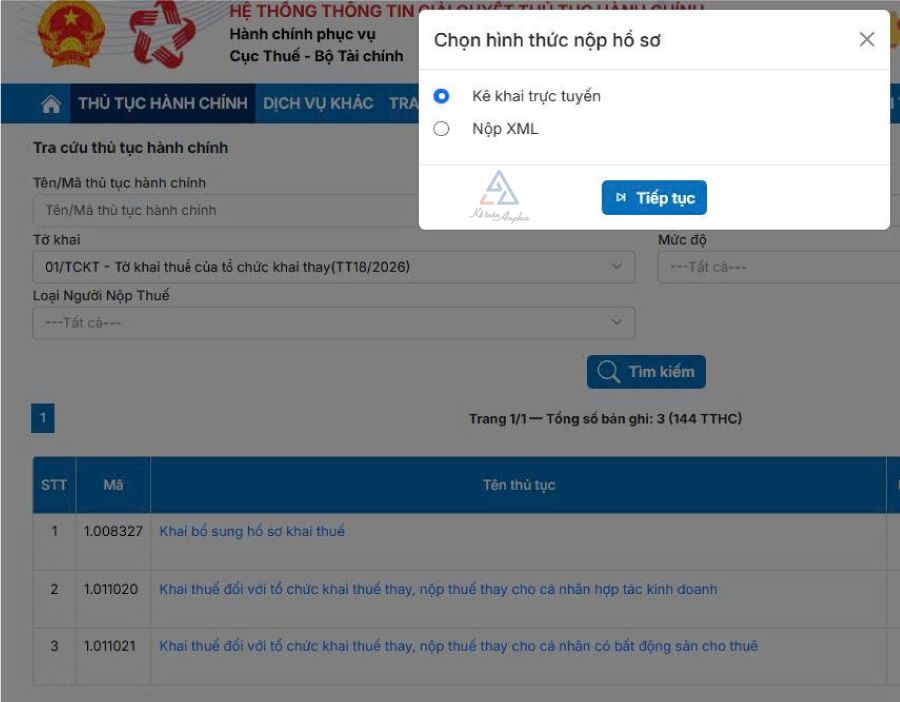
Chọn tiếp hình thức “Kê khai trực tuyến” và chọn “Tiếp tục”.
Tại bảng “Thông tin chung”, kiểm tra và hoàn thiện các thông tin sau:
- Đối tượng kê khai: Chọn “Tổ chức được khai thuế thay, nộp thuế thay cá nhân cho thuê bất động sản”;
- Địa chỉ nơi có BĐS cho thuê: Nhập chính xác thông tin xã/phường, tỉnh/thành phố;
- Cơ quan thuế và loại tờ khai: Hệ thống tự động điền theo thông tin của đơn vị;
- Loại kỳ tính thuế: Lựa chọn kỳ kê khai tương ứng.
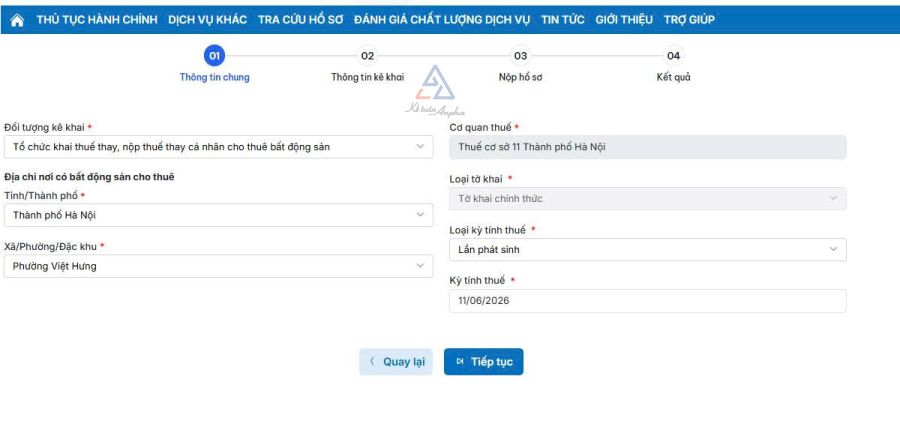
Sau khi hoàn tất thông tin, nhấn “Tiếp tục” để chuyển sang bước kê khai phụ lục.
>> TẢI MIỄN PHÍ: Tờ khai thuế của tổ chức khai thay - tờ khai 01/TCKT.
➧ Bước 3: Kê khai PL 02/BK-KTBĐS
Doanh nghiệp tiến hành điền các thông tin chi tiết được cung cấp bởi bên cho thuê, cụ thể:
- [05] Họ, tên bên cho thuê bất động sản;
- [06] Mã số thuế/Số định danh cá nhân của bên cho thuê;
- [07] Địa chỉ bất động sản cho thuê;
- [08] Tổng doanh thu phát sinh trong kỳ: Nhập tổng doanh thu đã bao gồm thuế. Trường hợp hợp đồng ghi giá chưa bao gồm thuế, xác định doanh thu theo công thức: Giá chưa thuế/0,9;
- [09] Doanh thu được trừ: Xác định số lượng bất động sản cho thuê của cá nhân để áp dụng mức doanh thu được trừ tối đa không quá 1.000.000.000 đồng/năm theo quy định tại Nghị định 141/2026/NĐ-CP, nếu cá nhân đáp ứng điều kiện và lựa chọn áp dụng.
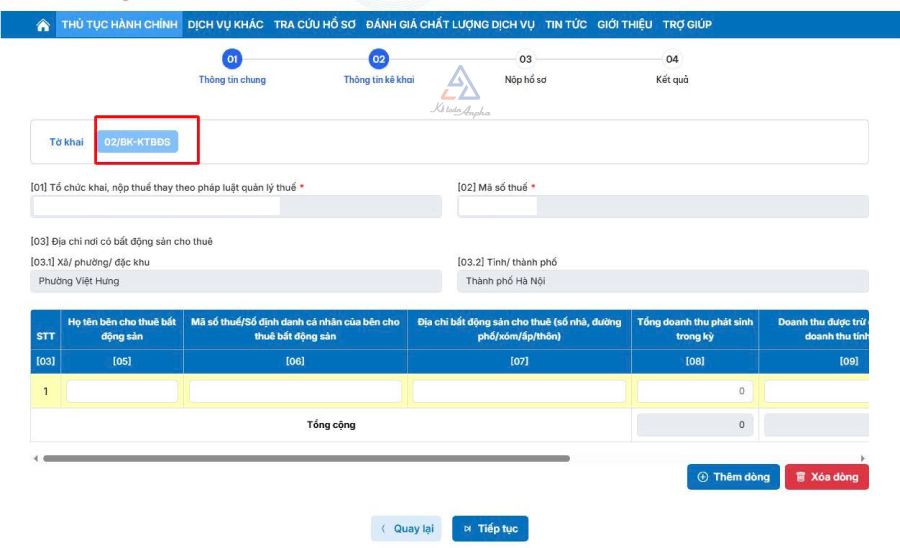
Tại mục “Trạng thái hợp đồng” → Chọn “Hợp đồng khai lần đầu”. Kiểm tra lại toàn bộ thông tin đã nhập và chọn “Tiếp tục”.
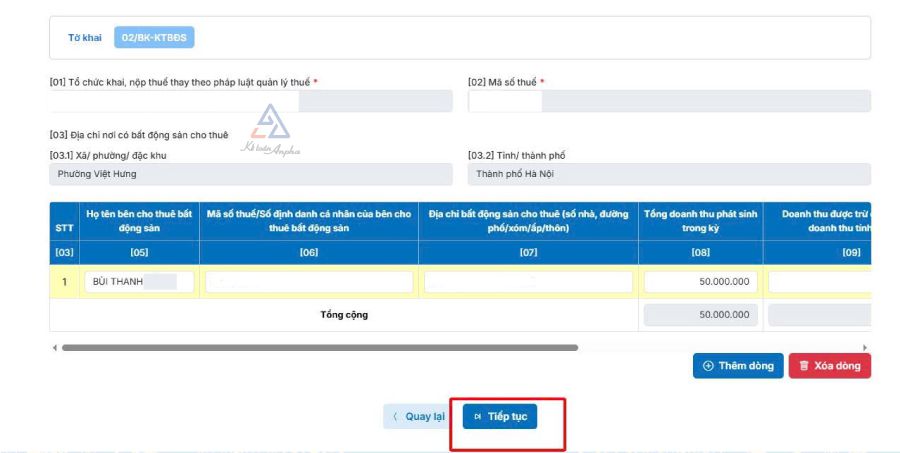
>> TẢI MIỄN PHÍ: Bảng kê chi tiết cá nhân cho thuê bất động sản - mẫu 02/BK-KTBĐS.
➧ Bước 4: Hoàn tất, ký và nộp hồ sơ
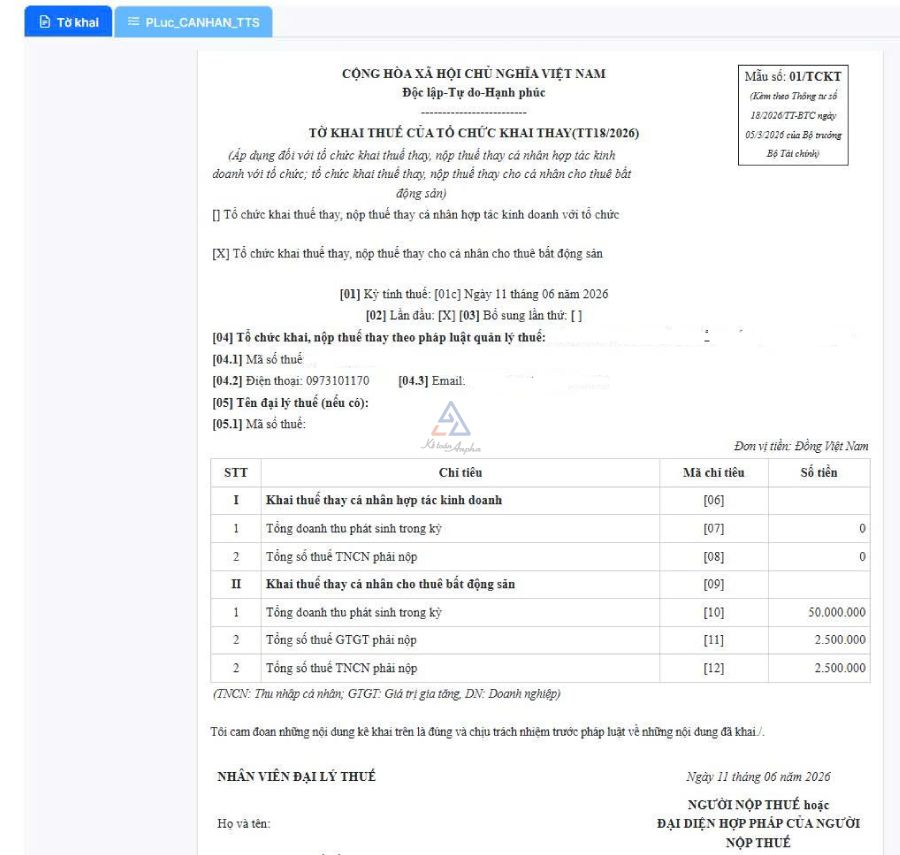
- Kiểm tra lại toàn bộ dữ liệu đã kê khai → nhấn “Tiếp tục” để xem trước tờ khai hoàn chỉnh;
- Thực hiện ký số và chọn “Nộp hồ sơ”. Khi hệ thống hiển thị thông báo “Thành công”, doanh nghiệp đã hoàn tất việc gửi tờ khai;
- Để kiểm tra tình trạng xử lý hồ sơ, chọn “Tra cứu hồ sơ” → Chọn “Tra cứu hồ sơ đã nộp” → Nhập mã xác nhận và nhấn “Tìm kiếm”;
- Theo dõi trạng thái hồ sơ trên hệ thống. Khi trạng thái chuyển sang “Chấp nhận”, hồ sơ đã được cơ quan thuế tiếp nhận hợp lệ.
Có thể bạn quan tâm:
>> Cách kê khai thuế cho thuê nhà online;
>> Cách kê khai thuế hộ kinh doanh trên eTax Mobile;
>> Cách khai thuế cho thuê nhà trên eTax Mobile;
>> Cách tính, kê khai thuế cho thuê tài sản, cho thuê nhà.
II. Ví dụ minh họa về cách tính thuế cho thuê tài sản, thuê nhà
Để dễ hình dung cách xác định doanh thu và số thuế phải nộp khi cho thuê bất động sản, dưới đây là 1 số ví dụ minh họa theo từng trường hợp cụ thể.
➧ Ví dụ 1: Trường hợp doanh thu vượt ngưỡng chịu thuế (> 1.000.000.000 đồng/năm)
Thông tin giao dịch:
- Bên cho thuê: Ông A;
- Bên thuê (kê khai thay): Công ty B;
- Giá thuê: 100.000.000 đồng/tháng;
- Thời hạn thuê: 12 tháng;
- Tổng doanh thu trong năm: 100.000.000 đồng x 12 tháng = 1.200.000.000 đồng/năm.
Doanh thu 1.200.000.000 đồng/năm vượt ngưỡng 1.000.000.000 đồng nên thuộc trường hợp phải nộp thuế GTGT và thuế TNCN. Số thuế phải nộp như sau:
- Thuế GTGT: 1.200.000.000 đồng x 5% = 60.000.000 đồng;
- Thuế TNCN: (1.200.000.000 đồng - 1.000.000.000 đồng) x 5% = 10.000.000 đồng;
- Tổng số thuế phải nộp: 60.000.000 đồng + 10.000.000 đồng = 70.000.000 đồng.
➧ Ví dụ 2: Trường hợp doanh thu không đủ ngưỡng chịu thuế (≤ 1.000.000.000 đồng/năm)
Thông tin giao dịch:
- Bên cho thuê: Bà C;
- Bên thuê (kê khai thay): Công ty D;
- Giá thuê: 20.000.000 đồng/tháng;
- Thời hạn thuê: 12 tháng;
- Tổng doanh thu năm: 20.000.000 đồng x 12 tháng = 240.000.000 đồng/năm.
Doanh thu 240.000.000 đồng/năm, không vượt ngưỡng 1.000.000.000 đồng nên không thuộc trường hợp phải nộp thuế.
Gọi cho chúng tôi theo số 0901 042 555 (Miền Bắc) - 0939 356 866 (Miền Trung) - 0902 602 345 (Miền Nam) để được hỗ trợ.
Tuấn Thành - Phòng Kế toán Anpha
Đánh giá chất lượng bài viết, bạn nhé!
BÌNH LUẬN - HỎI ĐÁP
Hãy để lại câu hỏi của bạn, chúng tôi sẽ trả lời TRONG 15 PHÚT