Hóa đơn GTGT kiêm tờ khai hoàn thuế là gì? Hướng dẫn lập hóa đơn kiêm tờ khai hoàn thuế GTGT. Thủ tục hoàn thuế GTGT, hoàn thuế tại sân bay Việt Nam.
I. Căn cứ pháp lý
Căn cứ áp dụng gồm:
- Nghị định 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế GTGT;
- Thông tư 84/2026/TT-BTC quy định việc hoàn thuế GTGT đối với hàng hóa của người nước ngoài, người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh;
- Điều 5 Thông tư 91/2026/TT-BTC quy định nội dung hóa đơn GTGT kiêm tờ khai hoàn thuế;
- Mẫu số 01/GTGT-TKHT tại Phụ lục V ban hành kèm theo Thông tư 91/2026/TT-BTC.
II. Khái niệm hóa đơn GTGT kiêm tờ khai hoàn thuế (mẫu số 01/GTGT-TKHT)
Hóa đơn GTGT kiêm tờ khai hoàn thuế (thường gọi tắt là hóa đơn hoàn thuế) là loại hóa đơn điện tử được lập khi doanh nghiệp bán hàng đăng ký bán hàng hoàn thuế GTGT cho các trường hợp sau:
- Cá nhân mang quốc tịch nước ngoài, sử dụng hộ chiếu hoặc giấy tờ đi lại quốc tế còn giá trị;
- Người Việt Nam đang định cư tại nước ngoài và sử dụng hộ chiếu hoặc giấy tờ đi lại quốc tế còn hiệu lực;
- Mua hàng hóa tại Việt Nam và mang hàng hóa theo khi xuất cảnh.
Lưu ý:
1) Khác với hóa đơn GTGT sử dụng trong các giao dịch mua bán thông thường, chứng từ này còn là căn cứ để cơ quan hải quan kiểm tra và thực hiện thủ tục hoàn thuế cho người mua khi xuất cảnh.
2) Doanh nghiệp chỉ được sử dụng loại hóa đơn này sau khi đáp ứng điều kiện và được công nhận là doanh nghiệp bán hàng hoàn thuế GTGT theo quy định.
➤ Mẫu hóa đơn kiêm tờ khai hoàn thuế từ ngày 01/07/2026 (mẫu số 01/GTGT-TKHT)
Từ ngày 01/07/2026, doanh nghiệp bán hàng hoàn thuế GTGT cho người nước ngoài, người Việt Nam định cư ở nước ngoài phải sử dụng hóa đơn điện tử theo mẫu số 01/GTGT-TKHT.
Khi lập hóa đơn, doanh nghiệp cần đặc biệt chú ý thông tin hộ chiếu và mô tả chi tiết hàng hóa, vì một sai lệch nhỏ cũng có thể khiến người mua bị từ chối hoàn thuế tại cửa khẩu.
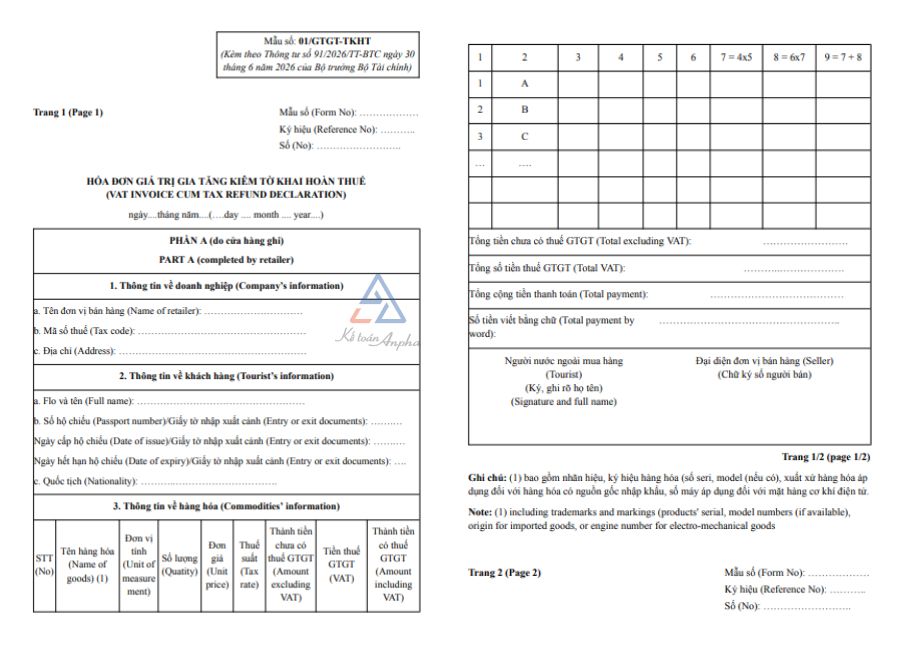
>> TẢI MIỄN PHÍ: Hóa đơn GTGT kiêm tờ khai hoàn thuế - Mẫu số 01/GTGT-TKHT.
III. Hướng dẫn ghi hóa đơn GTGT kiêm tờ khai hoàn thuế
Theo Khoản 1 Điều 5 Thông tư 91/2026/TT-BTC, hóa đơn gồm 3 phần:
- Phần A do doanh nghiệp thuộc hệ thống bán hàng hoàn thuế kê khai khi phát sinh giao dịch với khách hàng;
- Phần B dành cho cơ quan hải quan kiểm tra và xác định số thuế được hoàn;
- Phần C do ngân hàng thương mại được lựa chọn làm đại lý hoàn thuế ghi nhận và hoàn thiện.
Lưu ý:
1) Doanh nghiệp bán hàng chỉ lập và chịu trách nhiệm về nội dung tại phần A.
2) Doanh nghiệp không tự ghi kết quả kiểm tra, số tiền được hoàn tại phần B và thông tin thanh toán tại phần C.
Cụ thể bạn xem hướng dẫn sau đây:
1. Hướng dẫn ghi phần A trên hóa đơn hoàn thuế cho doanh nghiệp bán hàng
➤ Thông tin của doanh nghiệp thực hiện giao dịch bán hàng
Doanh nghiệp ghi đầy đủ:
- Tên doanh nghiệp;
- Địa chỉ;
- Mã số thuế;
- Ký hiệu mẫu số hóa đơn;
- Ký hiệu hóa đơn;
- Số hóa đơn;
- Ngày lập hóa đơn.
Lưu ý:
Các thông tin này phải thống nhất với dữ liệu đăng ký thuế và dữ liệu sử dụng hóa đơn điện tử của doanh nghiệp.
➤ Thông tin của người mua hàng
Doanh nghiệp phải yêu cầu khách hàng xuất trình hộ chiếu hoặc giấy tờ nhập xuất cảnh để đối chiếu và ghi chính xác:
- Họ và tên;
- Quốc tịch;
- Số hộ chiếu hoặc số giấy tờ nhập xuất cảnh;
- Ngày cấp hộ chiếu;
- Ngày hết hạn hộ chiếu.
Lưu ý:
1) Họ tên và số hộ chiếu phải được nhập đúng từng ký tự theo giấy tờ khách hàng xuất trình. Không ghi tên gọi tắt, tên thường dùng hoặc tự phiên âm tên khách hàng.
2) Việc nhập sai tên, quốc tịch hoặc số hộ chiếu có thể làm cho thông tin trên hóa đơn không khớp với giấy tờ xuất cảnh. Khi đó, cơ quan hải quan có quyền yêu cầu xác minh hoặc từ chối hoàn thuế.
Ví dụ:
- Họ và tên: JOHN MICHAEL SMITH;
- Quốc tịch: UNITED STATES OF AMERICA;
- Số hộ chiếu: X12345678;
- Ngày cấp: 10/05/2024;
- Ngày hết hạn: 09/05/2034.
➤ Thông tin hàng hóa
Theo Điểm a.5 Khoản 1 Điều 5 Thông tư 91/2026/TT-BTC, hóa đơn phải thể hiện:
- Tên hàng hóa;
- Đơn vị tính;
- Số lượng;
- Đơn giá;
- Thành tiền chưa có thuế GTGT;
- Thuế suất thuế GTGT;
- Thuế GTGT được xác định riêng theo từng mức thuế suất;
- Tổng cộng tiền thuế GTGT;
- Tổng số tiền người mua phải trả sau khi đã tính thuế GTGT.
Lưu ý:
1) Tên hàng hóa phải ghi đủ thông tin để cơ quan hải quan nhận diện và đối chiếu với hàng hóa thực tế. Trong đó cần ghi:
- Nhãn hiệu hàng hóa;
- Model hoặc ký hiệu hàng hóa nếu có;
- Số serial nếu có;
- Xuất xứ đối với hàng hóa có nguồn gốc nhập khẩu;
- Đối với sản phẩm cơ khí hoặc thiết bị điện tử, cần ghi rõ số máy dùng để nhận diện hàng hóa.
2) Thông tin hàng hóa trên hóa đơn phải khớp với hàng hóa khách hàng xuất trình tại cửa khẩu. Nếu hàng hóa có số serial hoặc số máy nhưng hóa đơn không ghi, cơ quan hải quan có thể không có đủ căn cứ xác định đó chính là hàng hóa đã mua.
3) Tránh ghi chung chung như “điện thoại”, “đồng hồ”, “quần áo”, “hàng lưu niệm” hoặc “thiết bị điện tử”.
Ví dụ:
- Đối với điện thoại nhập khẩu, có thể ghi: Điện thoại di động Apple iPhone 15 Pro Max 256GB, Model A3108, Serial XXXXXXXXXX, xuất xứ Trung Quốc;
- Đối với đồng hồ, có thể ghi: Đồng hồ đeo tay Citizen Eco-Drive, Model BM7100-59E, Serial XXXXXXXXX, xuất xứ Nhật Bản.
➤ Giá trị hàng hóa và thuế GTGT phải ghi trên hóa đơn
- Trường hợp giá bán đã bao gồm thuế GTGT, doanh nghiệp quy đổi để thể hiện riêng giá chưa thuế và tiền thuế;
- Nếu hóa đơn có hàng hóa áp dụng nhiều mức thuế suất, doanh nghiệp phải xác định và cộng riêng tiền thuế GTGT theo từng mức thuế suất.
Ví dụ:
Khách mua một điện thoại có giá thanh toán 30 triệu đồng, áp dụng thuế suất GTGT 8%:
- Giá chưa có thuế GTGT: 30.000.000/1,08 = 27.777.778 đồng;
- Thuế GTGT: 2.222.222 đồng;
- Tổng tiền thanh toán: 30.000.000 đồng.
Hóa đơn thể hiện các nội dung như sau:
|
STT
(No)
|
Tên hàng hóa
(Name of goods)
(1)
|
ĐVT
(Unit of measure ment)
|
Số lượng
(Quatity)
|
Đơn giá
(Unit price)
|
Thuế suất
(Tax rate)
|
Thành tiền chưa có thuế GTGT
(Amount excluding VAT)
|
Tiền thuế GTGT
(VAT)
|
Thành tiền có thuế GTGT
(Amount including VAT)
|
|
1
|
Điện thoại Apple iPhone 15 Pro Max 256GB, Model A3108, Serial…, xuất xứ Trung Quốc
|
Chiếc
|
1
|
27.777.778
|
8%
|
27.777.778
|
2.222.222
|
30.000.000
|
➤ Chữ ký của người bán và người mua
- Hóa đơn phải có:
- Chữ ký số của người bán;
- Chữ ký của người mua trên bản hiển thị của hóa đơn điện tử.
- Đây là điểm khác với nhiều loại hóa đơn điện tử thông thường, bởi Khoản 1 Điều 5 Thông tư 91/2026/TT-BTC yêu cầu thể hiện chữ ký của người mua trên bản hiển thị hóa đơn GTGT kiêm tờ khai hoàn thuế;
- Doanh nghiệp nên in hoặc cung cấp bản hiển thị phù hợp để người mua kiểm tra và ký trước khi rời cửa hàng.
➤ Ngôn ngữ thể hiện trên hóa đơn
Tại Khoản 2 Điều 5 Thông tư 91/2026/TT-BTC quy định chữ viết trên hóa đơn GTGT kiêm tờ khai hoàn thuế phải được thể hiện bằng tiếng Việt và tiếng Anh. Cụ thể:
- Phần tiếng Anh được đặt bên phải nội dung tiếng Việt và trong ngoặc đơn hoặc ngay bên dưới dòng tiếng Việt.
- Phần nội dung bằng tiếng Anh được trình bày với kích thước chữ không lớn hơn phần tiếng Việt.
Ví dụ:
- Họ và tên người mua (Full name of buyer);
- Quốc tịch (Nationality);
- Số hộ chiếu (Passport number).
Tham khảo thêm:
>> Xuất hóa đơn bằng tiếng Anh được không;
>> Có được viết tắt trên hóa đơn điện tử không;
>> Cách xuất hóa đơn cho công ty nước ngoài;
>> Quy định về xuất hóa đơn giá trị gia tăng;
>> Cách xử lý trường hợp khách hàng không lấy hóa đơn GTGT.
2. Hướng dẫn phần B và phần C trên hóa đơn GTGT kiêm tờ khai hoàn thuế
➤ Phần B dành cho cơ quan hải quan
Sau khi người mua xuất trình hóa đơn, hộ chiếu và hàng hóa tại cửa khẩu, cơ quan hải quan kiểm tra và ghi tại phần B gồm:
- Số thứ tự hàng hóa;
- Tên hàng hóa;
- Số lượng;
- Tiền thuế GTGT ghi trên hóa đơn;
- Số tiền thuế GTGT đủ điều kiện hoàn;
- Thời điểm kiểm tra;
- Kết quả đồng ý hoặc từ chối hoàn thuế;
- Tên, chữ ký và xác nhận của công chức hải quan.
Lưu ý: Doanh nghiệp bán hàng không tự tính và ghi số tiền hoàn thuế vào phần này.
➤ Phần C dành cho ngân hàng
Phần C do ngân hàng thực hiện nhiệm vụ hoàn thuế kê khai
- Ngân hàng thương mại làm đại lý hoàn thuế ghi;
- Số hiệu và ngày chuyến bay hoặc chuyến tàu;
- Khoản tiền hoàn thuế người mua thực tế được nhận;
- Số tiền hoàn bằng tiền mặt hoặc qua thẻ quốc tế;
- Tên thẻ và số thẻ nếu hoàn qua thẻ;
- Thời điểm thanh toán.
Lưu ý: Doanh nghiệp bán hàng không ghi phần C.
IV. Điều kiện hoàn thuế GTGT đối với hàng hóa và số tiền được hoàn
1. Điều kiện được hoàn thuế GTGT hàng hóa
Theo Phụ lục IV ban hành kèm theo Nghị định 181/2025/NĐ-CP, hàng hóa được hoàn thuế phải đáp ứng các điều kiện chủ yếu sau:
- Hàng hóa phải được mua tại doanh nghiệp đã được công nhận đủ điều kiện bán hàng hoàn thuế GTGT;
- Không thuộc danh mục hàng hóa cấm xuất khẩu hoặc hàng hóa không được phép mang theo khi xuất cảnh;
- Chưa qua sử dụng;
- Còn nguyên đai, nguyên kiện;
- Được người mua mang theo khi xuất cảnh;
- Có hóa đơn GTGT kiêm tờ khai hoàn thuế hợp lệ;
- Hóa đơn được lập trong thời gian tối đa 60 ngày tính đến ngày xuất cảnh;
- Tổng trị giá hàng hóa mua tại một cửa hàng trong một ngày tối thiểu 2.000.000 đồng.
Ngưỡng 2.000.000 đồng được xác định theo từng cửa hàng trong từng ngày. Trường hợp khách mua nhiều lần tại cùng một cửa hàng trong cùng ngày, được cộng gộp giá trị của các hóa đơn để xác định điều kiện hoàn thuế.
Tuy nhiên, hóa đơn phải được lập và truyền đầy đủ dữ liệu theo hệ thống quản lý hoàn thuế. Việc tổng giá trị đạt 2.000.000 đồng không tự động làm cho hàng hóa đủ điều kiện nếu doanh nghiệp không thuộc hệ thống bán hàng hoàn thuế hoặc hóa đơn không đúng mẫu.
>> Tham khảo thêm: Điều kiện hoàn thuế giá trị gia tăng.
2. Khách hàng được hoàn bao nhiêu tiền thuế GTGT?
Theo Phụ lục IV ban hành kèm theo Nghị định 181/2025/NĐ-CP quy định như sau:
- Số tiền khách hàng thực tế được hoàn bằng 85% tổng số thuế GTGT của hàng hóa đủ điều kiện hoàn thuế;
- Ngân hàng thương mại làm đại lý hoàn thuế được hưởng 15% còn lại.
Ví dụ:
Điện thoại có tiền thuế GTGT là 2.727.273 đồng:
- Số tiền khách được hoàn: 2.727.273 x 85% = 2.318.182 đồng;
- Khoản ngân hàng đại lý được hưởng: 2.727.273 x 15% = 409.091 đồng.
Như vậy, khách hàng không nhận lại toàn bộ 100% tiền thuế GTGT ghi trên hóa đơn.
V. Thủ tục hoàn thuế giá trị gia tăng tại cửa khẩu, hoàn thuế tại sân bay Việt Nam
➤ Bước 1: Người mua xuất trình giấy tờ cần thiết cho cơ quan hải quan;
Hồ sơ cần xuất trình cho cơ quan hải quan gồm:
- Hộ chiếu hoặc giấy tờ hợp lệ dùng để thực hiện thủ tục xuất nhập cảnh;
- Hóa đơn GTGT kiêm tờ khai hoàn thuế;
- Hàng hóa đề nghị hoàn thuế.
>> TẢI MIỄN PHÍ: Hóa đơn GTGT kiêm tờ khai hoàn thuế.
➤ Bước 2: Sau khi được cơ quan hải quan kiểm tra, người mua xuất trình tại quầy hoàn thuế của ngân hàng các giấy tờ sau:
- Thẻ lên tàu bay hoặc tàu biển;
- Hóa đơn GTGT kiêm tờ khai hoàn thuế đã được hải quan xác nhận;
- Các thông tin về hình thức nhận tiền hoàn thuế.
➤ Bước 3: Chờ nhận tiền hoàn thuế bằng tiền mặt hoặc qua thẻ quốc tế theo quy định.
Tham khảo thêm:
>> Cách nộp hồ sơ hoàn thuế GTGT qua mạng;
>> Thủ tục hoàn thuế giá trị gia tăng hàng xuất khẩu;
>> Dịch vụ hoàn thuế GTGT hàng xuất khẩu;
>> Thủ tục xuất cảnh cho người nước ngoài rời Việt Nam.
VI. Lưu ý khi ghi hóa đơn kiêm tờ khai hoàn thuế GTGT
Dưới đây là 5 lưu ý quan trọng doanh nghiệp cần biết để tránh sai sót khi lập hóa đơn kiêm tờ khai hoàn thuế:
1. Ghi sai thông tin hộ chiếu: Tên, số hộ chiếu, quốc tịch hoặc thời hạn hộ chiếu không khớp là nguyên nhân phổ biến dẫn đến việc phải xác minh thông tin.
2. Mô tả hàng hóa quá chung chung: Ghi “điện thoại”, “máy ảnh” hoặc “đồng hồ” không đủ để nhận diện hàng hóa. Đối với hàng nhập khẩu và hàng điện tử, cần ghi rõ nhãn hiệu, model, serial, số máy và xuất xứ.
3. Không kiểm tra điều kiện 60 ngày: Doanh nghiệp nên thông báo rõ cho người mua rằng hóa đơn phải được lập trong thời gian tối đa 60 ngày tính đến ngày xuất cảnh.
4. Nhầm số thuế ghi trên hóa đơn với số tiền khách được nhận: Hóa đơn ghi toàn bộ số thuế GTGT phát sinh. Số tiền khách được hoàn thực tế chỉ bằng 85% số thuế của hàng hóa đủ điều kiện và do cơ quan hải quan xác định.
5. Tự ghi phần B hoặc phần C: Doanh nghiệp chỉ lập phần A, phần B thuộc trách nhiệm của cơ quan hải quan và phần C thuộc trách nhiệm của ngân hàng đại lý hoàn thuế.
6. Doanh nghiệp chưa được công nhận nhưng vẫn xuất hóa đơn hoàn thuế: Không phải mọi doanh nghiệp bán lẻ đều được sử dụng hóa đơn GTGT kiêm tờ khai hoàn thuế. Doanh nghiệp phải hoàn thành thủ tục lựa chọn, công nhận và tham gia hệ thống theo Thông tư 84/2026/TT-BTC.
Tóm lại:
- Hóa đơn GTGT kiêm tờ khai hoàn thuế vừa là chứng từ bán hàng, vừa là căn cứ để cơ quan hải quan kiểm tra và ngân hàng thực hiện hoàn thuế cho khách xuất cảnh. Vì vậy, yêu cầu về thông tin người mua và mô tả hàng hóa chặt chẽ hơn hóa đơn GTGT thông thường;
- Khi lập hóa đơn, doanh nghiệp cần kiểm tra kỹ hộ chiếu, ghi hàng hóa đủ đặc điểm nhận diện, xác định đúng thuế suất, tiền thuế và bảo đảm dữ liệu hóa đơn được truyền đầy đủ lên hệ thống;
- Việc lập hóa đơn đúng ngay tại thời điểm bán hàng không chỉ giúp doanh nghiệp tuân thủ quy định mà còn hạn chế nguy cơ khách hàng bị từ chối hoàn thuế tại cửa khẩu.
VII. Câu hỏi thường gặp khi lập hóa đơn hoàn thuế, thủ tục hoàn thuế VAT
1. Hóa đơn GTGT kiêm tờ khai hoàn thuế ghi sai thông tin có được sửa không?
Có. Hóa đơn GTGT kiêm tờ khai hoàn thuế có thể được điều chỉnh hoặc thay thế theo quy định về hóa đơn, chứng từ.
Căn cứ Khoản 2 Điều 7 Thông tư 84/2026/TT-BTC, khi người xuất cảnh xuất trình hóa đơn đã xử lý sai sót, cơ quan hải quan sẽ đối chiếu thông tin trên hóa đơn với giấy tờ xuất nhập cảnh, dữ liệu do doanh nghiệp gửi, hệ thống hóa đơn điện tử và hàng hóa thuộc diện được hoàn thuế. Vì vậy, việc điều chỉnh hoặc thay thế hóa đơn không đồng nghĩa hồ sơ chắc chắn được chấp nhận hoàn thuế.
>> Tham khảo thêm: Hướng dẫn cách điều chỉnh hóa đơn điện tử viết sai.
2. Phải xuất trình hóa đơn GTGT kiêm tờ khai hoàn thuế và hàng hóa trước giờ khởi hành bao lâu?
Căn cứ Khoản 5 Điều 4 Thông tư 84/2026/TT-BTC, người đề nghị hoàn thuế phải nộp hóa đơn kiêm tờ khai và đưa hàng hóa đến để hải quan kiểm tra chậm nhất 30 phút trước giờ tàu bay hoặc tàu biển khởi hành.
Đây là hạn hoàn tất việc xuất trình để kiểm tra, nên cần khi hướng dẫn khách, báo khách hàng đến quầy sớm hơn 30 phút để có thời gian xử lý hồ sơ.
3. Tiền hoàn thuế GTGT được nhận bằng đồng Việt Nam hay ngoại tệ?
Căn cứ Phụ lục IV Nghị định 181/2025/NĐ-CP, tiền hoàn thuế được xác định và chi trả bằng đồng Việt Nam.
Nếu người được hoàn thuế muốn đổi sang ngoại tệ tự do chuyển đổi, ngân hàng thương mại sẽ thực hiện giao dịch bán ngoại tệ theo quy định. Tỷ giá áp dụng là tỷ giá ngân hàng niêm yết tại thời điểm đổi tiền, phù hợp với quy định của ngân hàng nhà nước.
>> Tham khảo thêm: Trả lương cho người nước ngoài bằng ngoại tệ được không.
Thu Thanh - Phòng Kế toán Anpha